• Home
  • Servizi
    • Pratiche conto termico
    • Consulenza detrazioni fiscali
    • Collaborazioni
  • Conto Termico
    • Che cos’è
    • Come funziona
    • Esempi
    • Bando Regione Piemonte – Sostituzione generatori alimentati a biomassa
    • Bando Regione Emilia Romagna – Sostituzione generatori alimentati a biomassa
    • Bando Regione Lombardia 2024 – Impianti innovativi a biomassa
    • Bando Stufe 2025 – Regione Veneto
    • Regione Veneto – Bando Impianti Termici Civili Imprese 2024-2025
    • Bando Regione Campania – Sostituzione di generatori di calore a biomasse
    • Bando Regione Umbria – Sostituzione impianti di riscaldamento civile a biomassa
    • Bando Provincia autonoma Trento 2025 – Sostituzione di impianti a biomassa
    • Bando Regione Puglia – Sostituzione generatori alimentati a biomassa
    • Bando Regione Lazio – SOSTITUZIONE DI IMPIANTI TERMICI INQUINANTI
    • Bando stufe e camini biomassa – Friuli Venezia Giulia
  • Detrazioni Fiscali
    • Superbonus 2024/2025 – altri bonus – “Risposte Interpelli Agenzia delle Entrate”
    • Superbonus 110% 2023 – ed altri bonus – “Risposte Interpelli Agenzia delle Entrate”
    • Superbonus 110% (2022)
    • Superbonus 110% (2021)
    • Superbonus 110% (2020)
    • Bonuscasa – Ristrutturazione Edilizia
    • Ecobonus
    • Bonus mobili
    • Bonus risparmio idrico
    • Bonus acqua potabile
    • Bonus Verde – Giardini
    • Bonus Alberghi
    • Bonus facciate
    • Legge di bilancio (2020)
    • Sconto diretto (2019)
  • Blog
    • TUTTI GLI ARTICOLI
    • Superbonus 110%
    • Conto Termico 2.0
      • Bando Piemonte Biomassa
      • Bando Emilia Romagna Biomassa
      • Bando Lombardia Biomassa
      • Bando Veneto Biomassa
      • Bando Campania Biomassa
      • Bando Umbria Biomassa
      • Bando Provincia Autonoma Trento
    • Ecobonus
    • Bonus Casa
    • Detrazioni fiscali
    • Bonus alberghi e turismo
  • [email protected]
  • Area Clienti
  • +39 333 574 4434
  • [email protected]
Area Clienti
  • Home
  • Servizi
    • Pratiche conto termico
    • Consulenza detrazioni fiscali
    • Collaborazioni
  • Conto Termico
    • Che cos’è
    • Come funziona
    • Esempi
    • Bando Regione Piemonte – Sostituzione generatori alimentati a biomassa
    • Bando Regione Emilia Romagna – Sostituzione generatori alimentati a biomassa
    • Bando Regione Lombardia 2024 – Impianti innovativi a biomassa
    • Bando Stufe 2025 – Regione Veneto
    • Regione Veneto – Bando Impianti Termici Civili Imprese 2024-2025
    • Bando Regione Campania – Sostituzione di generatori di calore a biomasse
    • Bando Regione Umbria – Sostituzione impianti di riscaldamento civile a biomassa
    • Bando Provincia autonoma Trento 2025 – Sostituzione di impianti a biomassa
    • Bando Regione Puglia – Sostituzione generatori alimentati a biomassa
    • Bando Regione Lazio – SOSTITUZIONE DI IMPIANTI TERMICI INQUINANTI
    • Bando stufe e camini biomassa – Friuli Venezia Giulia
  • Detrazioni Fiscali
    • Superbonus 2024/2025 – altri bonus – “Risposte Interpelli Agenzia delle Entrate”
    • Superbonus 110% 2023 – ed altri bonus – “Risposte Interpelli Agenzia delle Entrate”
    • Superbonus 110% (2022)
    • Superbonus 110% (2021)
    • Superbonus 110% (2020)
    • Bonuscasa – Ristrutturazione Edilizia
    • Ecobonus
    • Bonus mobili
    • Bonus risparmio idrico
    • Bonus acqua potabile
    • Bonus Verde – Giardini
    • Bonus Alberghi
    • Bonus facciate
    • Legge di bilancio (2020)
    • Sconto diretto (2019)
  • Blog
    • TUTTI GLI ARTICOLI
    • Superbonus 110%
    • Conto Termico 2.0
      • Bando Piemonte Biomassa
      • Bando Emilia Romagna Biomassa
      • Bando Lombardia Biomassa
      • Bando Veneto Biomassa
      • Bando Campania Biomassa
      • Bando Umbria Biomassa
      • Bando Provincia Autonoma Trento
    • Ecobonus
    • Bonus Casa
    • Detrazioni fiscali
    • Bonus alberghi e turismo
Youtube Facebook Telegram Linkedin Instagram

Conto Termico 3.0

IVA al 22% su Accumulo Fotovoltaico Esistente: Risposta AdE 181/2026

By Ing Enrico Rovere  Published On 28 Ottobre 2026

Logo Ing. Enrico Rovere
Metti il tuo incentivo al sicuro

Logo Agenzia delle Entrate

🎙️
Novità Audio • Ing. Enrico Rovere (Episodio 12)

Per chi è spesso in viaggio tra cantieri e sopralluoghi, ho preparato il mini-riepilogo audio di questa risposta dell’Agenzia delle Entrate, letto dalla voce sintetica ad alta fedeltà Mako. Ascoltalo comodamente qui:

Il tuo browser non supporta il player audio.

Disponibile anche sul feed ufficiale per Spotify, Apple Podcasts, YouTube Music e Amazon Music.

⚡

In Sintesi: Risposta Agenzia delle Entrate n. 181 del 15/10/2026

  • Il verdetto del Fisco: Purtroppo l’Agenzia delle Entrate ha stabilito che all’acquisto con installazione di un sistema di accumulo (BESS) su un impianto fotovoltaico già esistente e operante si applica l’IVA ordinaria al 22% e non quella agevolata al 10%.
  • Esclusi i n. 127-quinquies e 127-sexies (Tabella A, Parte III, DPR 633/1972): Secondo l’Agenzia, tali norme agevolano solo la costruzione ex novo di un impianto di produzione da fonte rinnovabile (o un suo potenziamento), non le integrazioni successive su impianti già in esercizio.
  • Stoccaggio distinto da Produzione: Richiamando la Delibera ARERA 574/2014/R/eel e la Direttiva UE 2019/944, il Fisco considera il sistema di accumulo un’apparecchiatura di stoccaggio che differisce l’uso dell’energia, senza generarla.
  • Testo integrale in PDF: Qui sotto trovi l’intera risposta ufficiale di 10 pagine sfogliabile direttamente a video e scaricabile in PDF.

Devi simulare la fattibilità e calcolare l’incentivo secondo le regole aggiornate del Conto Termico 3.0?

🚀 Apri il Simulatore Conto Termico 3.0 Online

Segnalo una recente pronuncia fiscale destinata a far discutere parecchio chi opera nel mondo del fotovoltaico: con la Risposta a interpello n. 181 del 15 ottobre 2026, l’Agenzia delle Entrate ha preso posizione sull’aliquota IVA applicabile alla fornitura con posa in opera di un sistema di accumulo elettrochimico (BESS) installato su un impianto fotovoltaico già operante.

Senza addentrarmi in lunghe disquisizioni, ti riassumo subito il succo: giusto o sbagliato che sia sotto il profilo tecnico, purtroppo l’Agenzia delle Entrate ha risposto che si applica l’IVA al 22%, negando l’aliquota ridotta del 10% prevista dai numeri 127-quinquies e 127-sexies della Tabella A, Parte III, allegata al D.P.R. n. 633/1972.

1. Perché l’Agenzia delle Entrate ha negato l’IVA al 10%

Nel caso oggetto dell’interpello, una società proprietaria di un impianto fotovoltaico già autorizzato, allacciato e funzionante ha stipulato un contratto chiavi in mano per aggiungere un sistema di accumulo (container batterie + inverter bidirezionali PCS), chiedendo conferma dell’applicazione dell’IVA al 10%. L’Agenzia delle Entrate ha respinto la tesi del contribuente facendo leva su due argomenti principali:

  • Agevolazione limitata alla costruzione ex novo o al potenziamento: secondo l’Amministrazione finanziaria, i numeri 127-quinquies e 127-sexies della Tabella A sono norme di stretta interpretazione che agevolano solo i beni finiti acquistati per costruire e realizzare un impianto di produzione di energia elettrica da fonte rinnovabile (o per un suo effettivo ampliamento di potenza), e non le semplici migliorie o integrazioni eseguite a posteriori su un impianto già autonomamente funzionante.
  • Separazione tra “produzione” e “stoccaggio”: richiamando la Delibera ARERA 574/2014/R/eel, la Direttiva UE 2019/944 e il D.Lgs. 210/2021, l’Agenzia sostiene che il sistema di accumulo non produce energia da fonte rinnovabile, ma si limita a immagazzinare energia già prodotta per differirne l’utilizzo. Pertanto, quando viene aggiunto su un impianto fotovoltaico esistente, non configura né un componente necessario a far nascere l’impianto, né un nuovo impianto di generazione.

Elemento dell’Interpello Posizione Agenzia delle Entrate (Risposta n. 181/2026)
Intervento esaminato Fornitura con posa in opera di sistema di accumulo (BESS) su impianto fotovoltaico già in esercizio.
Norma invocata (IVA 10%) Numeri 127-quinquies e 127-sexies, Tabella A, Parte III, D.P.R. n. 633/1972 (impianti di produzione da fonte rinnovabile).
Natura tecnica attribuita al BESS Impianto di stoccaggio (differimento dell’uso dell’energia) distinto dall’impianto di produzione fotovoltaico.
Aliquota IVA stabilita IVA ordinaria al 22% (esclusa l’aliquota ridotta del 10% ex n. 127-quinquies/sexies).

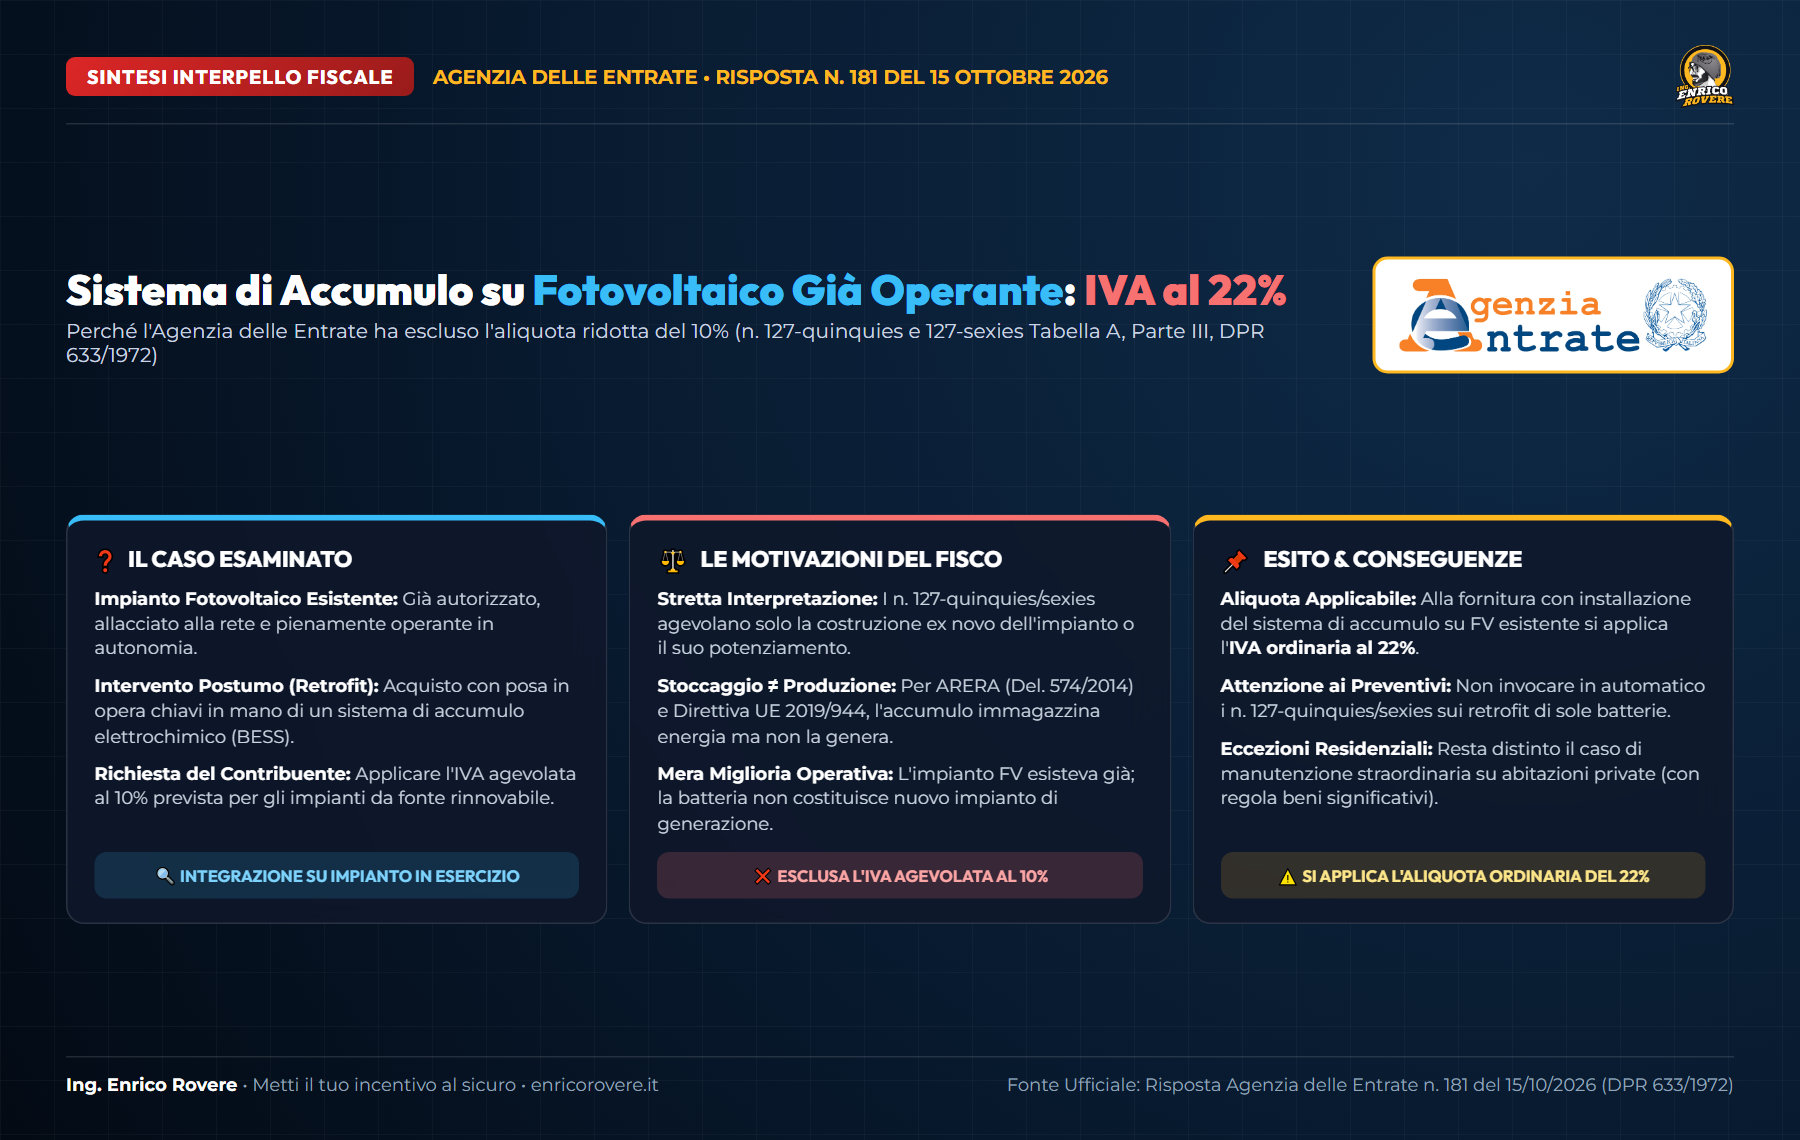
Infografica Sintesi Risposta Agenzia delle Entrate n. 181/2026 IVA 22% Sistema di Accumulo su Fotovoltaico Esistente

Riepilogo visivo della Risposta a interpello n. 181 del 15 ottobre 2026 dell’Agenzia delle Entrate. Clicca sull’immagine per ingrandire.

Vuoi calcolare correttamente gli incentivi del Conto Termico 3.0?

Da calcolatore evoluto a molto di più: il mio Simulatore e Calcolatore Conto Termico 3.0 gestisce interventi multipli, inclusi fotovoltaico e sistemi di accumulo combinati alla pompa di calore, cataloghi costruttori e controlli automatici di ammissibilità GSE.

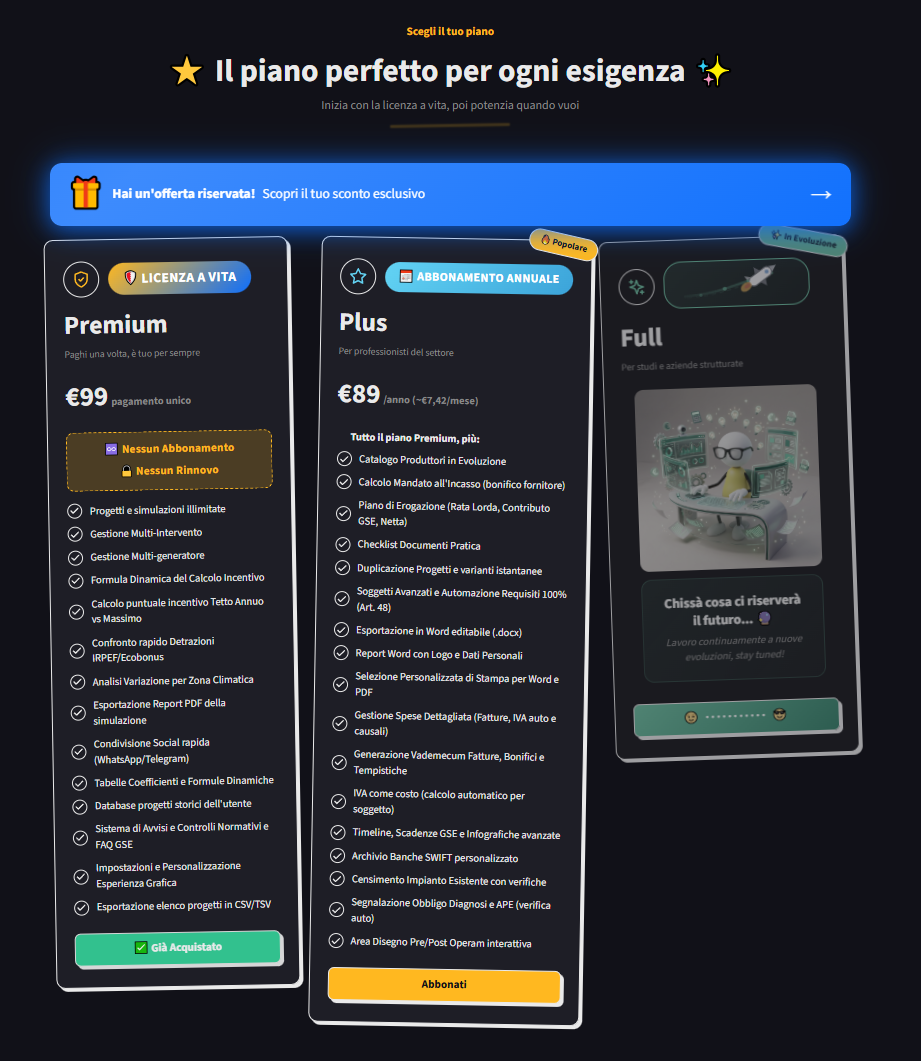
Piani e prezzi simulatore e calcolatore CT3
👉 Accedi al Simulatore Conto Termico 3.0

2. Leggi e Scarica il PDF Ufficiale dell’Agenzia delle Entrate (Risposta n. 181/2026)

Per permetterti di consultare direttamente il testo integrale senza filtri (10 pagine), qui sotto puoi sfogliare il documento ufficiale a video oppure scaricare il file PDF sul tuo dispositivo:

📄

Risposta n. 181/2026 — Agenzia delle Entrate (15 Ottobre 2026)

Aliquota IVA applicabile all’acquisto con installazione di sistema di accumulo per impianto fotovoltaico già operante


📥 Scarica la Risposta AdE n. 181/2026 in PDF (1,9 MB)

🔒 Inclusa gratuitamente in ogni licenza

Community Telegram Riservata

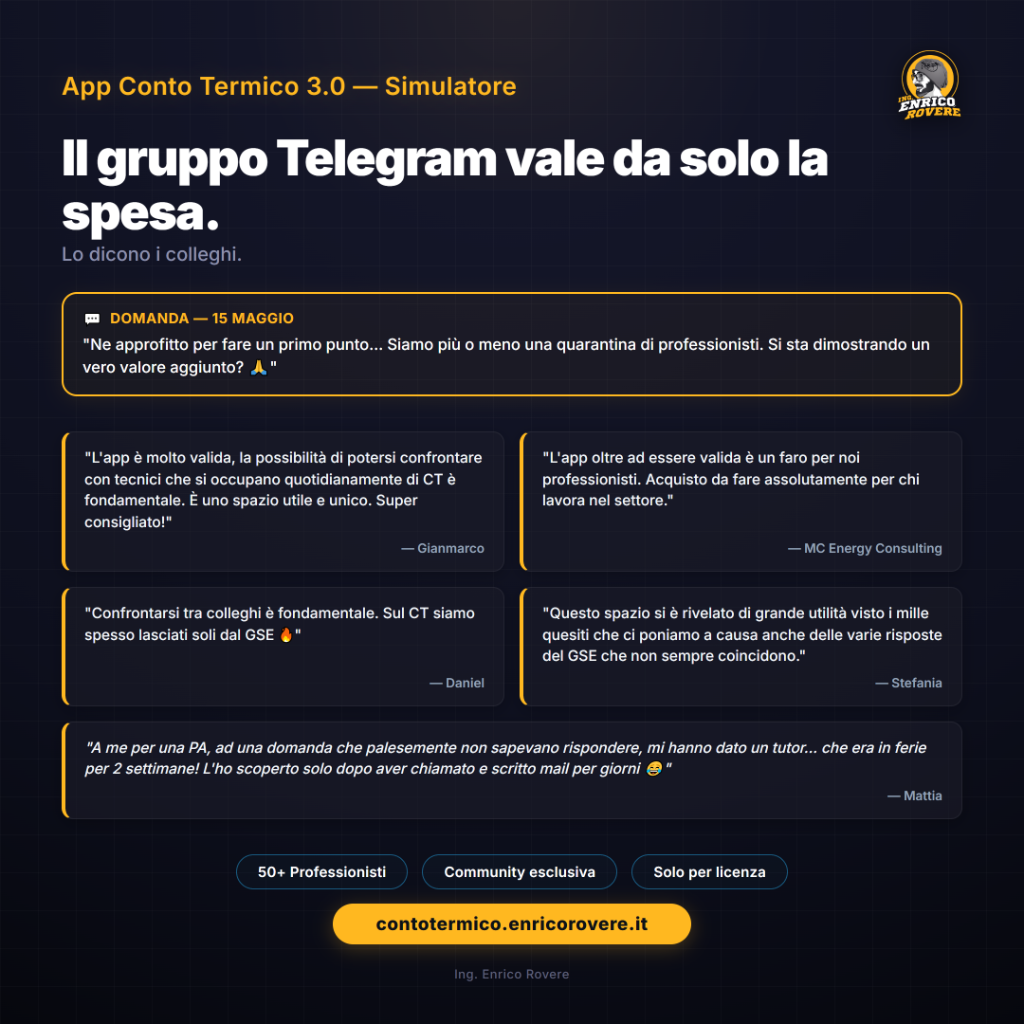
Chi acquista la licenza della mia applicazione entra automaticamente nel gruppo riservato ai professionisti del Conto Termico 3.0. Un gruppo chiuso e organizzato in sezioni tematiche per il confronto quotidiano tra colleghi.

  • ❓ Domande & Risposte: risoluzione dubbi quotidiani con altri termotecnici.
  • 📚 Normativa CT 3.0: approfondimenti continui sul D.M. 7 agosto 2025.
  • 🏗️ Casi Pratici: analisi e risoluzione di schemi complessi.
  • 📢 Annunci Ufficiali: aggiornamenti e novità del GSE in anteprima.

Niente spam. Solo tecnici, ingegneri e consulenti energetici che si confrontano sulle problematiche reali del portale GSE. Poter contare sul confronto di centinaia di colleghi che usano lo stesso strumento è il vero valore aggiunto per mettere al sicuro le tue pratiche.

Testimonianze Gruppo Telegram

Il gruppo Telegram vale da solo la spesa. Lo dicono i colleghi.

Domande Frequenti (FAQ)

Quale aliquota IVA si applica al sistema di accumulo installato su un impianto fotovoltaico già esistente secondo la Risposta AdE 181/2026?

Secondo la Risposta a interpello n. 181 del 15 ottobre 2026 dell’Agenzia delle Entrate, all’acquisto con posa in opera di un sistema di accumulo (BESS) destinato a un impianto fotovoltaico già operante si applica l’aliquota IVA ordinaria del 22%, restando esclusa l’aliquota ridotta del 10% prevista dai numeri 127-quinquies e 127-sexies della Tabella A, Parte III, allegata al D.P.R. n. 633/1972.

Perché l’Agenzia delle Entrate esclude i numeri 127-quinquies e 127-sexies della Tabella A per il retrofit di batterie?

L’Agenzia delle Entrate afferma che l’agevolazione IVA al 10% riguarda esclusivamente la costruzione ex novo di impianti di produzione di energia elettrica da fonte rinnovabile (o un loro ampliamento di capacità produttiva) e i beni finiti acquistati per tale costruzione. Poiché lo stoccaggio (accumulo) svolge una funzione diversa dalla generazione e l’impianto fotovoltaico è già funzionante, l’aggiunta successiva della batteria viene qualificata come mera integrazione soggetta a IVA ordinaria al 22%.

Dove posso scaricare il testo ufficiale in PDF della Risposta n. 181 del 15 ottobre 2026?

All’interno di questo articolo è presente il visualizzatore interattivo con tutte le 10 pagine della Risposta a interpello n. 181/2026 dell’Agenzia delle Entrate e il pulsante diretto per scaricare gratuitamente il documento integrale in formato PDF.


Iscriviti al mio canale Telegram👉 Iscriviti al mio canale Telegram
La mia pagina Amazon👉 La mia pagina Amazon

Seguimi sui miei social per supportarmi e non perderti le ultime novità:

📺 Youtube🎵 TikTok👤 Facebook✈️ Telegram💼 Linkedin📸 Instagram

Ti è stato utile l’articolo? Condividilo con i tuoi colleghi:

✉️ Email👥 Facebook💼 LinkedIn

agenzia delle entratefotovoltaicoInterpello 181/2026IVA 22%sistemi di accumulo

Related Articles


News del sito
FiscoOggi – Proroga bonus elettrodomestici per immobile ristrutturato
5 Febbraio 2026
Detrazioni fiscali  ·  Fer II - Decreto 199/2022 Rinnovabili  ·  News del sito
Bonus Batterie accumulo per impianti rinnovabile – da marzo le richieste
13 Ottobre 2022
Detrazioni fiscali  ·  Superbonus 110%
Superbonus – Dossier ANCE post Circola 13/E/2023
19 Giugno 2023

Leave A Reply Annulla risposta

Il tuo indirizzo email non sarà pubblicato. I campi obbligatori sono contrassegnati *

*

*

Conto Termico 3.0 - Gestione Pratiche Installatori: App Kanban e Report Pagamenti
Previous Article

Metti il tuo incentivo al sicuro!

Tutti i segreti ed i miei consigli per affrontare la richiesta di conto termico e detrazioni fiscali senza brutte sorprese.

Youtube Facebook Telegram Linkedin Instagram

Supportami

Prova la carta Hype

Servizi

Pratiche conto termico
Consulenza detrazioni fiscali

Link veloci

Home
Chi sono
Registrami
Privacy Policy
Cookie Policy
2025 © Enrico Rovere - P:Iva 01416450094 - Design in Bragno by Crowd Plus SRL