• Home
  • Servizi
    • Pratiche conto termico
    • Consulenza detrazioni fiscali
    • Collaborazioni
  • Conto Termico
    • Che cos’è
    • Come funziona
    • Esempi
    • Bando Regione Piemonte – Sostituzione generatori alimentati a biomassa
    • Bando Regione Emilia Romagna – Sostituzione generatori alimentati a biomassa
    • Bando Regione Lombardia 2024 – Impianti innovativi a biomassa
    • Bando Stufe 2025 – Regione Veneto
    • Regione Veneto – Bando Impianti Termici Civili Imprese 2024-2025
    • Bando Regione Campania – Sostituzione di generatori di calore a biomasse
    • Bando Regione Umbria – Sostituzione impianti di riscaldamento civile a biomassa
    • Bando Provincia autonoma Trento 2025 – Sostituzione di impianti a biomassa
    • Bando Regione Puglia – Sostituzione generatori alimentati a biomassa
    • Bando Regione Lazio – SOSTITUZIONE DI IMPIANTI TERMICI INQUINANTI
    • Bando stufe e camini biomassa – Friuli Venezia Giulia
  • Detrazioni Fiscali
    • Superbonus 2024/2025 – altri bonus – “Risposte Interpelli Agenzia delle Entrate”
    • Superbonus 110% 2023 – ed altri bonus – “Risposte Interpelli Agenzia delle Entrate”
    • Superbonus 110% (2022)
    • Superbonus 110% (2021)
    • Superbonus 110% (2020)
    • Bonuscasa – Ristrutturazione Edilizia
    • Ecobonus
    • Bonus mobili
    • Bonus risparmio idrico
    • Bonus acqua potabile
    • Bonus Verde – Giardini
    • Bonus Alberghi
    • Bonus facciate
    • Legge di bilancio (2020)
    • Sconto diretto (2019)
  • Blog
    • TUTTI GLI ARTICOLI
    • Superbonus 110%
    • Conto Termico 2.0
      • Bando Piemonte Biomassa
      • Bando Emilia Romagna Biomassa
      • Bando Lombardia Biomassa
      • Bando Veneto Biomassa
      • Bando Campania Biomassa
      • Bando Umbria Biomassa
      • Bando Provincia Autonoma Trento
    • Ecobonus
    • Bonus Casa
    • Detrazioni fiscali
    • Bonus alberghi e turismo
  • [email protected]
  • Area Clienti
  • +39 333 574 4434
  • [email protected]
Area Clienti
  • Home
  • Servizi
    • Pratiche conto termico
    • Consulenza detrazioni fiscali
    • Collaborazioni
  • Conto Termico
    • Che cos’è
    • Come funziona
    • Esempi
    • Bando Regione Piemonte – Sostituzione generatori alimentati a biomassa
    • Bando Regione Emilia Romagna – Sostituzione generatori alimentati a biomassa
    • Bando Regione Lombardia 2024 – Impianti innovativi a biomassa
    • Bando Stufe 2025 – Regione Veneto
    • Regione Veneto – Bando Impianti Termici Civili Imprese 2024-2025
    • Bando Regione Campania – Sostituzione di generatori di calore a biomasse
    • Bando Regione Umbria – Sostituzione impianti di riscaldamento civile a biomassa
    • Bando Provincia autonoma Trento 2025 – Sostituzione di impianti a biomassa
    • Bando Regione Puglia – Sostituzione generatori alimentati a biomassa
    • Bando Regione Lazio – SOSTITUZIONE DI IMPIANTI TERMICI INQUINANTI
    • Bando stufe e camini biomassa – Friuli Venezia Giulia
  • Detrazioni Fiscali
    • Superbonus 2024/2025 – altri bonus – “Risposte Interpelli Agenzia delle Entrate”
    • Superbonus 110% 2023 – ed altri bonus – “Risposte Interpelli Agenzia delle Entrate”
    • Superbonus 110% (2022)
    • Superbonus 110% (2021)
    • Superbonus 110% (2020)
    • Bonuscasa – Ristrutturazione Edilizia
    • Ecobonus
    • Bonus mobili
    • Bonus risparmio idrico
    • Bonus acqua potabile
    • Bonus Verde – Giardini
    • Bonus Alberghi
    • Bonus facciate
    • Legge di bilancio (2020)
    • Sconto diretto (2019)
  • Blog
    • TUTTI GLI ARTICOLI
    • Superbonus 110%
    • Conto Termico 2.0
      • Bando Piemonte Biomassa
      • Bando Emilia Romagna Biomassa
      • Bando Lombardia Biomassa
      • Bando Veneto Biomassa
      • Bando Campania Biomassa
      • Bando Umbria Biomassa
      • Bando Provincia Autonoma Trento
    • Ecobonus
    • Bonus Casa
    • Detrazioni fiscali
    • Bonus alberghi e turismo
Youtube Facebook Telegram Linkedin Instagram

  • Home
  • Servizi
    • Pratiche conto termico
    • Consulenza detrazioni fiscali
    • Collaborazioni
  • Conto Termico
    • Che cos’è
    • Come funziona
    • Esempi
    • Bando Regione Piemonte – Sostituzione generatori alimentati a biomassa
    • Bando Regione Emilia Romagna – Sostituzione generatori alimentati a biomassa
    • Bando Regione Lombardia 2024 – Impianti innovativi a biomassa
    • Bando Stufe 2025 – Regione Veneto
    • Regione Veneto – Bando Impianti Termici Civili Imprese 2024-2025
    • Bando Regione Campania – Sostituzione di generatori di calore a biomasse
    • Bando Regione Umbria – Sostituzione impianti di riscaldamento civile a biomassa
    • Bando Provincia autonoma Trento 2025 – Sostituzione di impianti a biomassa
    • Bando Regione Puglia – Sostituzione generatori alimentati a biomassa
    • Bando Regione Lazio – SOSTITUZIONE DI IMPIANTI TERMICI INQUINANTI
    • Bando stufe e camini biomassa – Friuli Venezia Giulia
  • Detrazioni Fiscali
    • Superbonus 2024/2025 – altri bonus – “Risposte Interpelli Agenzia delle Entrate”
    • Superbonus 110% 2023 – ed altri bonus – “Risposte Interpelli Agenzia delle Entrate”
    • Superbonus 110% (2022)
    • Superbonus 110% (2021)
    • Superbonus 110% (2020)
    • Bonuscasa – Ristrutturazione Edilizia
    • Ecobonus
    • Bonus mobili
    • Bonus risparmio idrico
    • Bonus acqua potabile
    • Bonus Verde – Giardini
    • Bonus Alberghi
    • Bonus facciate
    • Legge di bilancio (2020)
    • Sconto diretto (2019)
  • Blog
    • TUTTI GLI ARTICOLI
    • Superbonus 110%
    • Conto Termico 2.0
      • Bando Piemonte Biomassa
      • Bando Emilia Romagna Biomassa
      • Bando Lombardia Biomassa
      • Bando Veneto Biomassa
      • Bando Campania Biomassa
      • Bando Umbria Biomassa
      • Bando Provincia Autonoma Trento
    • Ecobonus
    • Bonus Casa
    • Detrazioni fiscali
    • Bonus alberghi e turismo
Youtube Facebook Telegram Linkedin Instagram

Conto Termico 3.0

Conto Termico 3.0: Mandato all’Incasso tra Regole, Responsabilità e Casini del GSE

By Ing Enrico Rovere  Published On 3 Novembre 2026
Logo Ing. Enrico Rovere
Payoff Ing. Enrico Rovere
Conto Termico 3.0: Mandato all'Incasso tra Regole e Responsabilità

All’inizio pensavo di intitolare questo articolo semplicemente «Mandato all’incasso: tutto quello che c’è da sapere», perché in realtà fino a poco fa si sapeva davvero tutto… ma poi è arrivato il nuovo Portaltermico!

Stavo preparando questo approfondimento sul mandato irrevocabile all’incasso già una decina di giorni fa. Visto che è uno strumento che utilizzo e analizzo da anni, le regole operative sembravano ormai cristalline: non avevo praticamente dubbi sulla quadratura matematica, tant’è che nel mio lavoro quotidiano e nel mio simulatore facevo già i calcoli corretti al centesimo ben prima che il GSE introducesse nella tabellina riepilogativa del portale il calcolo automatico del mandato e del bonifico a saldo.

Proprio mentre stavo chiudendo l’articolo, però, in questi ultimi dieci giorni sul Portaltermico sta succedendo letteralmente di tutto. Come se non bastasse il dibattito acceso dalla bozza dello schema di decreto correttivo del Conto Termico 3.0 sulla responsabilità solidale di chi incassa l’incentivo, il portale del GSE ha iniziato a generare conteggi disallineati, trattenute duplicate sui bonifici e preavvisi di rigetto surreali.

Ho quindi deciso di dividere questo approfondimento in due parti ben distinte:

  • Nella Prima Parte riassumo le regole storiche e le certezze normative su come ha sempre funzionato il mandato all’incasso dal 2017 a oggi (inclusi i chiarimenti sui fornitori unici e la novità sulla responsabilità solidale introdotta dalla bozza di decreto correttivo 2026);
  • Nella Seconda Parte analizzo invece tutte le nuove problematiche esplose in questi giorni, i calcoli errati generati dal portale, gli ammanchi sui bonifici erogati e i paradossali preavvisi di rigetto in cui il GSE arriva a smentire le sue stesse tabelle automatiche — a meno che a Roma non abbiano una spiegazione tutta nuova e abbiano improvvisamente deciso che come funzionava prima non era corretto, perché con il GSE so bene che tutto è possibile!

Devi simulare la fattibilità e calcolare l’incentivo esatto per il mandato all’incasso nel Conto Termico?

🚀 Apri il Simulatore Conto Termico 3.0 Online

🎙️
Ascolta l’Articolo Tecnico • Ing. Enrico Rovere

Per chi è spesso in viaggio o in cantiere, l’approfondimento è disponibile anche in formato audio completo. Ascoltalo direttamente qui o sulla tua piattaforma streaming preferita!

Il tuo browser non supporta il player audio.

Disponibile anche sul Podcast Tecnico dell’Ing. Enrico Rovere (Spotify, Apple Podcasts, Amazon Music).

📌 Punti Chiave dell’Approfondimento

  • Natura Giuridica: Il mandato all’incasso non è una cessione di credito pura (pro soluto) né uno sconto fiscale in fattura, ma un’autorizzazione di pagamento (art. 1723 c.c.) per incassare il contributo al posto del beneficiario. Tuttavia, la procedura e la modulistica del GSE non offrono alcuna garanzia contrattuale al mandatario se l’incentivo viene revocato o non erogato.
  • Fattura Unica vs Più Fatture: Il mito della “fattura unica obbligatoria”, nato a voce nei primi convegni del 2017, è definitivamente superato. Oggi è confermato che si possono emettere più fatture e disporre più bonifici (acconto, saldo, stati d’avanzamento).
  • Il Paletto dell’Unico Fornitore: Più fatture sì, ma inderogabilmente dello stesso fornitore/installatore. Non è consentito frazionare la pratica tra il rivenditore del generatore e un installatore terzo con partite IVA distinte se si richiede il mandato.
  • La Quadratura del Netto: La formula matematica impone che la somma dei bonifici del cliente sommata all’incentivo NETTO GSE (ottenuto decurtando dall’incentivo LORDO il corrispettivo GSE dell’1% + IVA 22%, fino al massimale di 250 € + IVA) coincida con il totale fatturato. E sebbene nella prassi a qualcuno abbiano accettato discrepanze di un paio d’euro per lievi arrotondamenti, il GSE ha sempre preteso la quadratura al centesimo.
  • La Novità della Bozza 2026: La bozza di correttivo MASE ipotizza la responsabilità solidale del mandatario all’incasso, consentendo al GSE di recuperare le somme e chiederne la restituzione direttamente all’operatore. Un ribaltamento rispetto al 2019, quando il GSE mi confermava per iscritto che a incentivo incassato il mandatario non rischiava nulla.
  • I Nuovi Bug del Portaltermico (Seconda Parte): Negli ultimi giorni sono emersi gravi cortocircuiti sul portale GSE: dal paradosso dell’IVA sui soggetti con P.IVA, al preavviso di rigetto per 85,34 € contro l’importo calcolato dallo stesso Portaltermico, fino al taglio dello 0,27% sui bonifici per doppia IVA sugli oneri GSE e ai blocchi per la parola “sconto” in fattura.

Cos’è Davvero il Mandato Irrevocabile all’Incasso (e Perché Non È uno Sconto Fiscale)

Nel Conto Termico, il mandato all’incasso (introdotto all’art. 8, comma 5 del D.M. 16/02/2016 e riconfermato nel Conto Termico 3.0) rappresenta una misura di favore commerciale: consente al Soggetto Responsabile (il beneficiario della misura) di delegare l’incasso dell’incentivo statale direttamente all’installatore o fornitore dell’impianto che gli concede questa opzione (il quale, ovviamente, non è affatto obbligato a concederla).

In termini pratici, il committente non anticipa l’intero costo dell’opera: paga all’installatore esclusivamente la quota residua non coperta dal contributo pubblico. L’installatore riceverà la quota restante direttamente dal GSE sul proprio conto corrente bancario.

È fondamentale però non fare confusione con il vecchio “sconto in fattura” dei bonus fiscali (Ecobonus e Superbonus ex art. 121 D.L. 34/2020):

  • Nei bonus fiscali si cedeva un credito d’imposta che l’azienda compensava in F24 o cedeva a sua volta al sistema bancario.
  • Nel Conto Termico si tratta di un mandato irrevocabile all’incasso conferito ai sensi dell’art. 1723, comma 2, del Codice Civile (riferimento normativo espressamente citato nell’Art. 1 del Modello 12 GSE). Attenzione però: il Modello 12 serve unicamente ad autorizzare il GSE a versare il bonifico sull’IBAN del fornitore, ma non regola i rapporti economici tra le parti e non tutela automaticamente l’installatore se la pratica viene respinta o se l’incentivo non viene erogato.


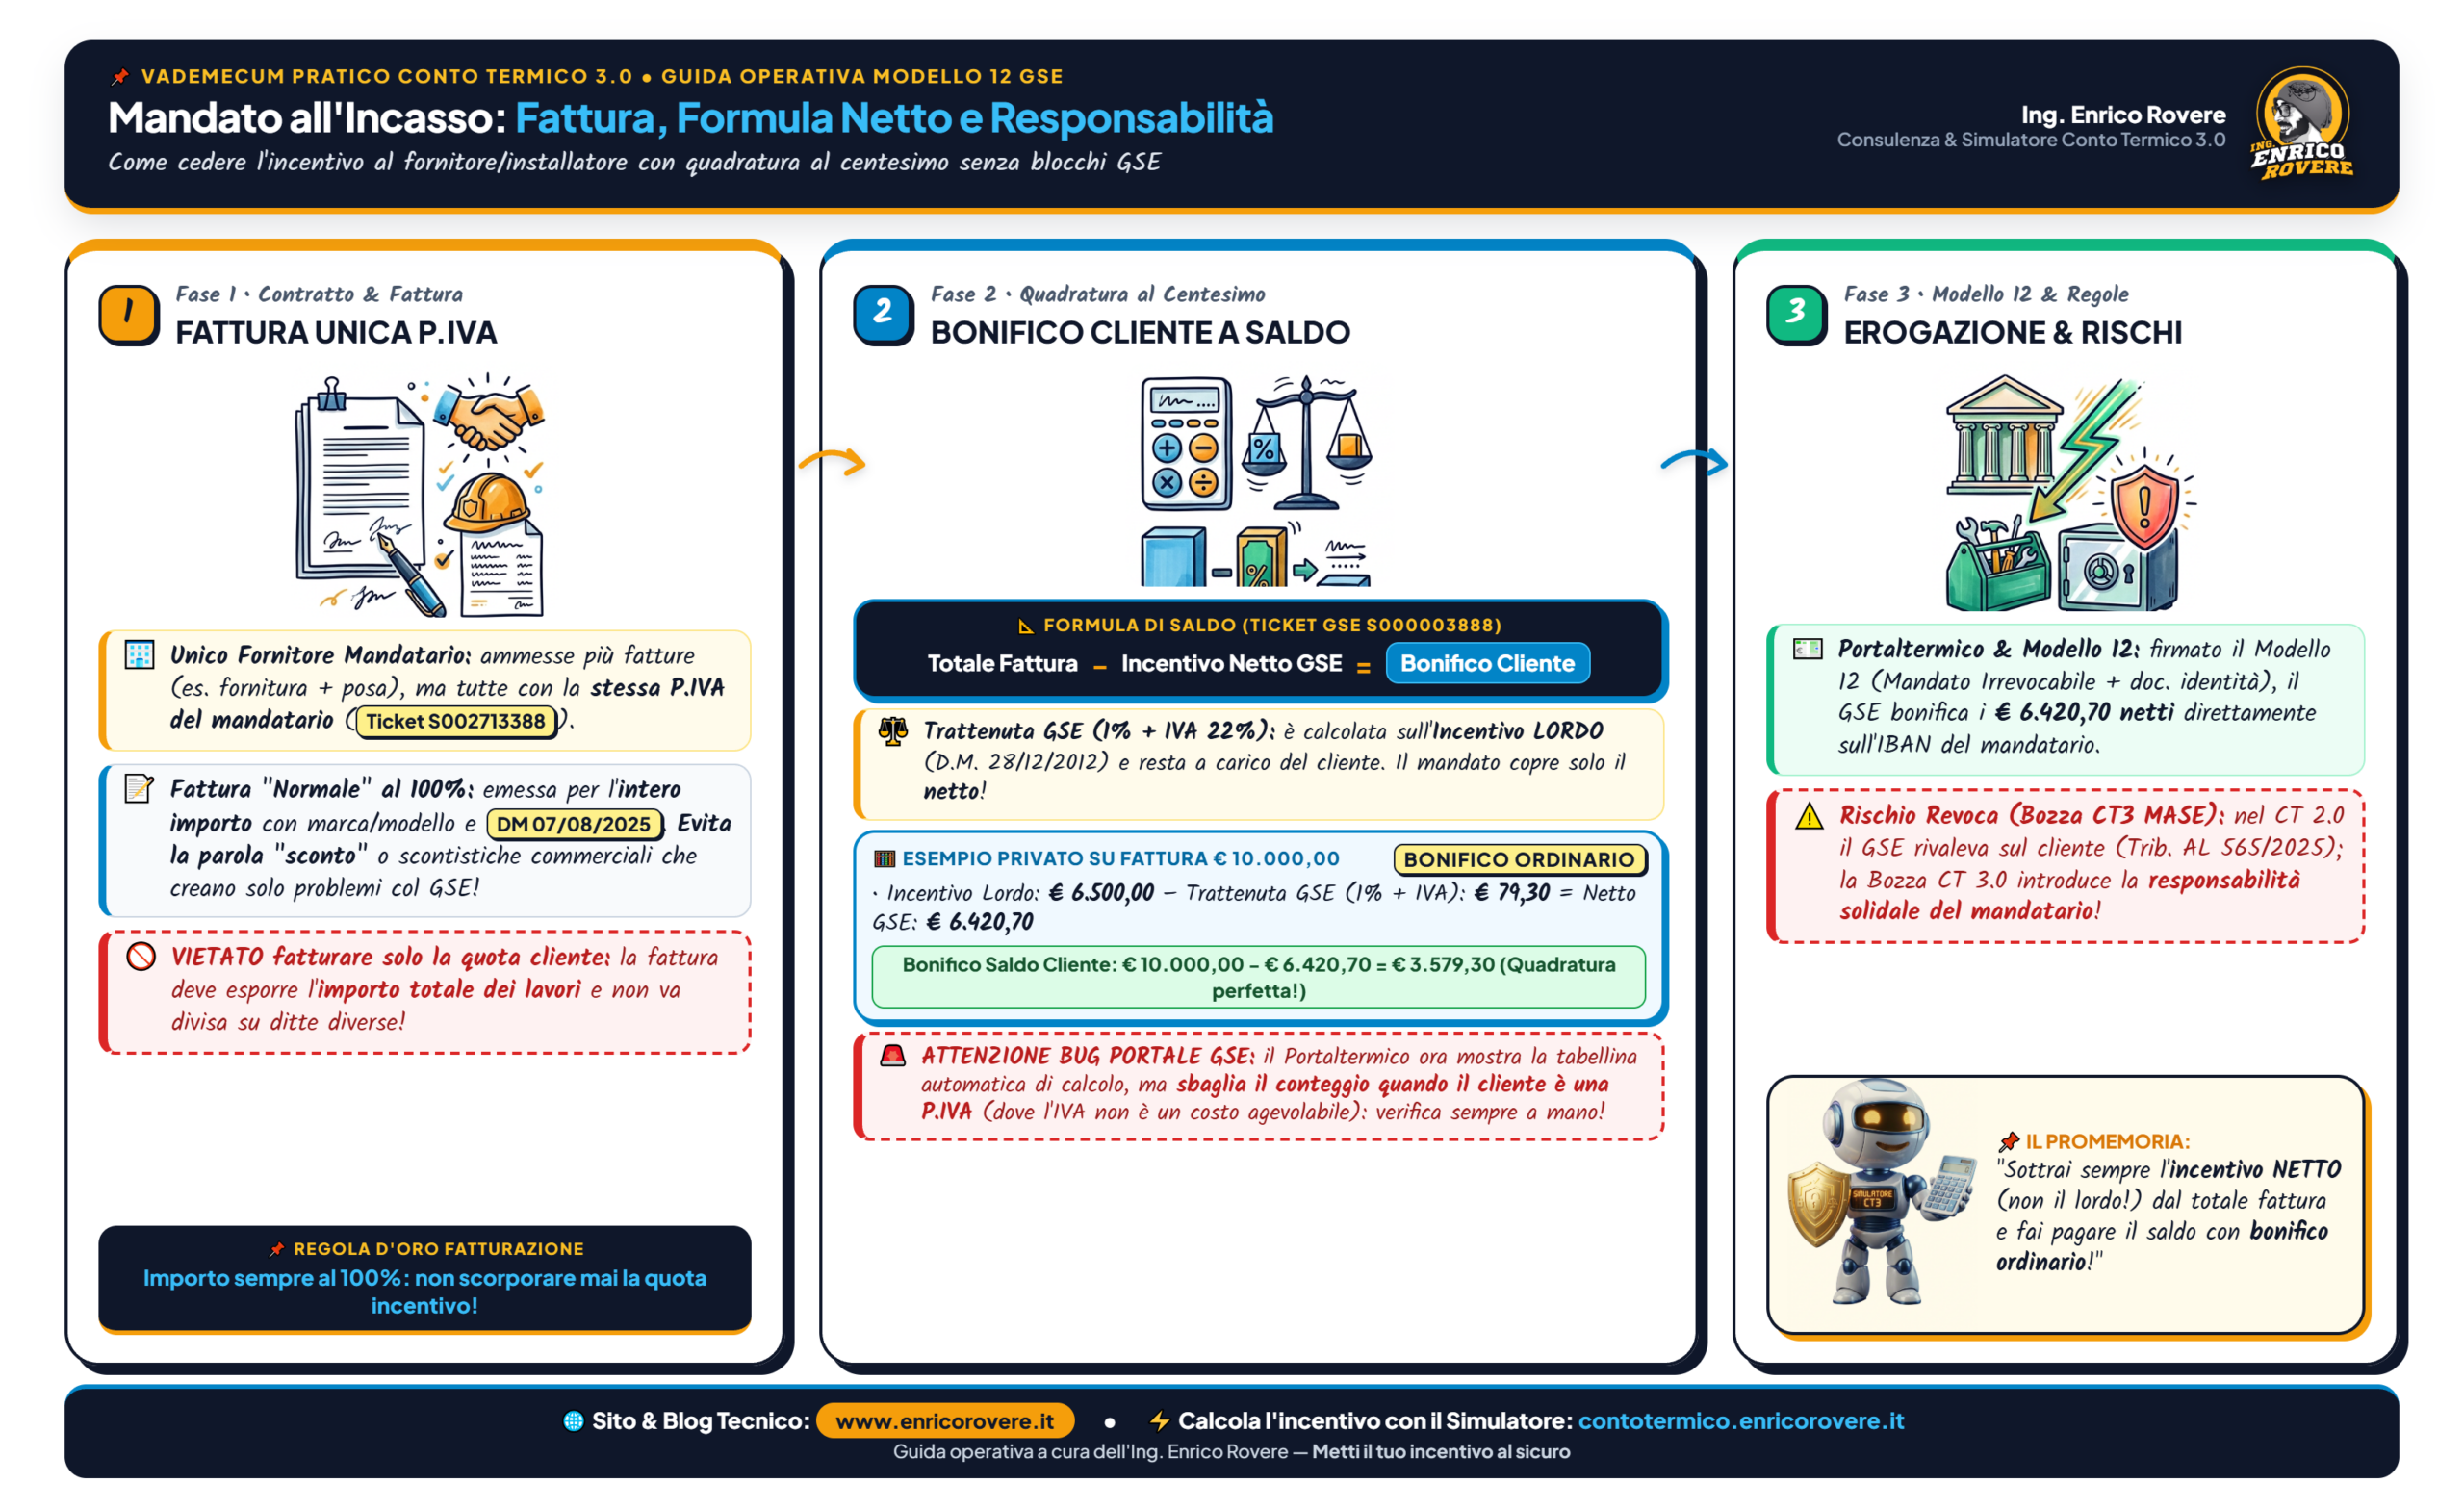
Tavola 1 - Mandato all'Incasso Conto Termico 3.0: Fattura Unica P.IVA, Formula Netto e Responsabilità - Ing. Enrico Rovere

Tavola 1 — Riepilogo operativo delle 3 fasi del Mandato Irrevocabile all’Incasso (Modello 12 GSE): fatturazione al 100%, formula del netto e responsabilità (clicca sull’immagine per ingrandire).


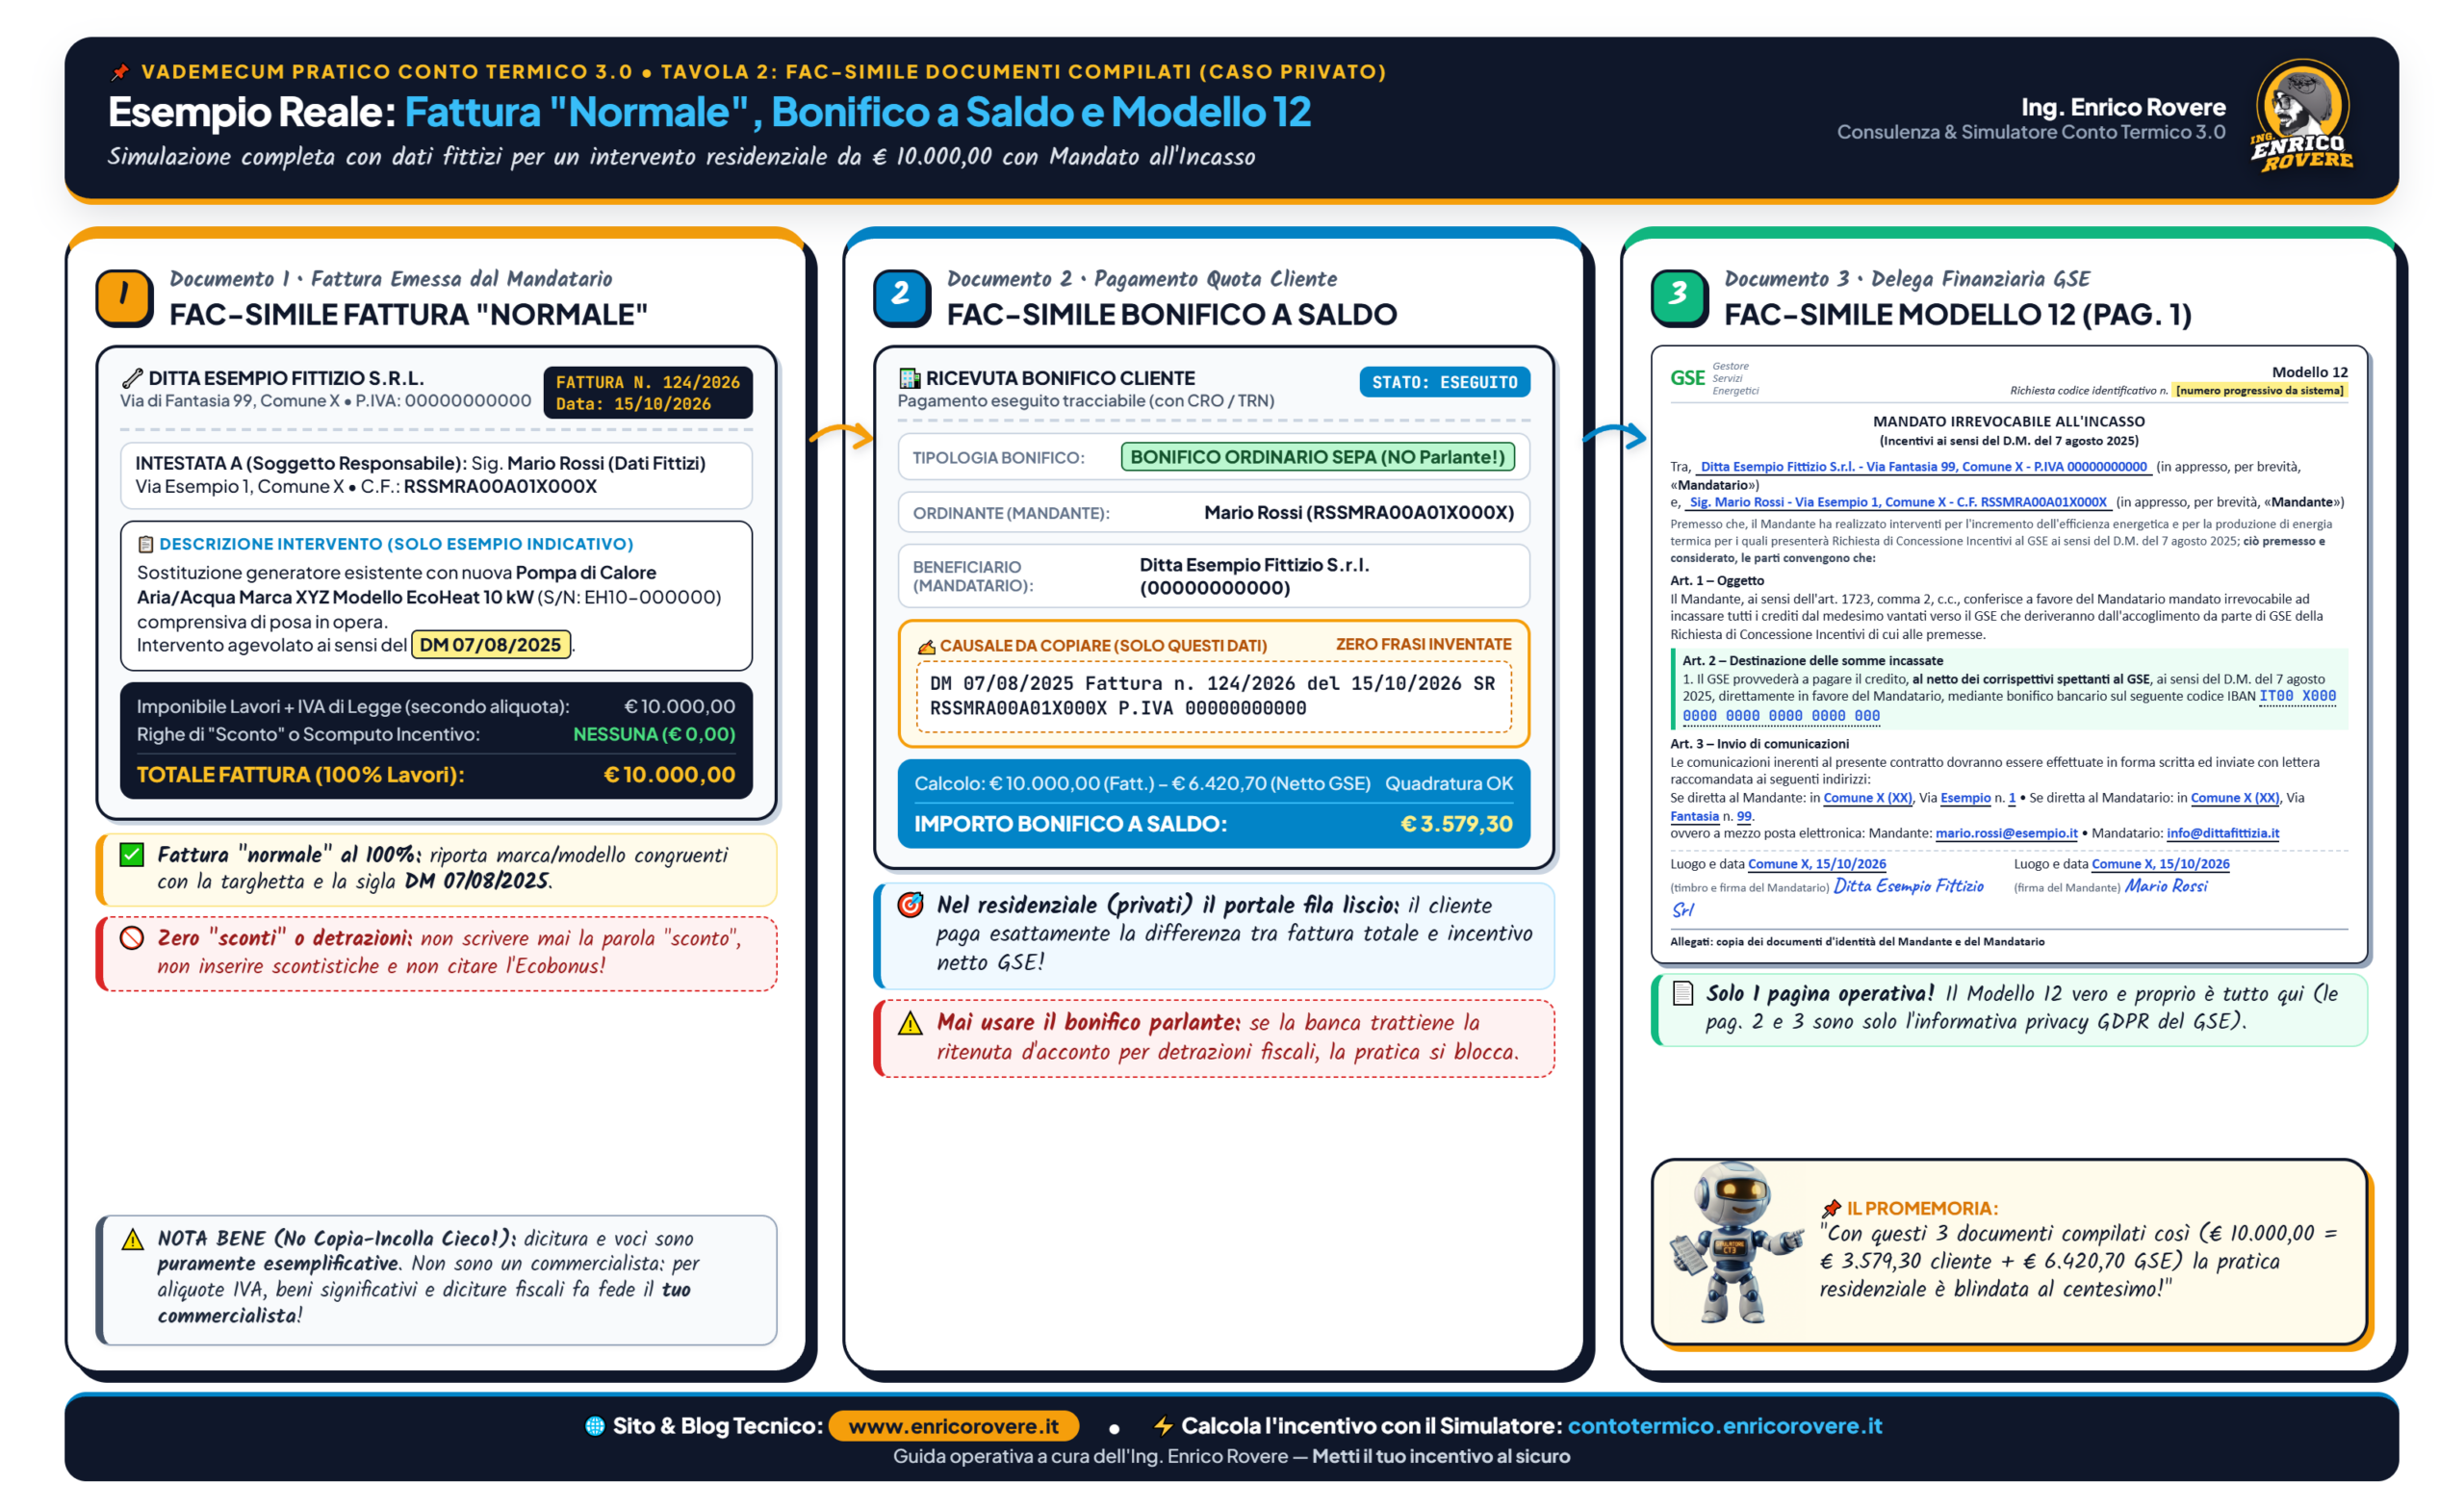
Tavola 2 - Fac-simile Fattura Normale 100%, Bonifico Ordinario a Saldo e Modello 12 Conto Termico 3.0 - Ing. Enrico Rovere

Tavola 2 — Esempio pratico di compilazione coerente: Fattura “normale” al 100%, Bonifico ordinario SEPA a saldo (mai parlante!) e Modello 12 GSE (clicca sull’immagine per ingrandire).

I Tre Binari Distinti: Forma Contabile, Soggetto Mandatario e Responsabilità

Quando si affronta questo argomento, il rischio maggiore è fare un calderone indistinto. Nella mia attività quotidiana e nei corsi di formazione, tendo sempre a separare nettamente tre aspetti che hanno regole, storie ed evoluzioni completamente autonome:

1. La Forma Contabile: Dal “Mito della Fattura Unica” a Più Fatture

Nel periodo 2017–2019, quando il GSE pubblicò le prime istruzioni operative del Conto Termico 2.0, molti ricorderanno che durante i convegni e nelle primissime slide informative i funzionari raccomandavano caldamente di emettere «una fattura unica». Quell’indicazione, dettata principalmente dalla necessità di semplificare le verifiche documentali sul portale informatico appena avviato, non era una legge ma si trasformò rapidamente in una leggenda metropolitana, costringendo ditte e committenti a forzature contabili.

Nel tempo, la prassi si è evoluta e consolidata: oggi è pacifico che si possono presentare più fatture e disporre più bonifici per la stessa pratica (ad esempio una fattura di acconto per la fornitura e una fattura a saldo per la posa in opera).

2. Il Soggetto Mandatario: Il Vincolo Tassativo dell’Unico Fornitore (Ticket GSE 2024)

Attenzione però a non commettere un errore gravissimo: ammettere più fatture non significa assolutamente ammettere più fornitori distinti.

Questo dubbio è emerso spessissimo: «Posso far emettere la fattura della macchina dal grossista/rivenditore applicando il mandato solo su quella, e poi far fare la fattura della manodopera a parte dal mio idraulico di fiducia?».

Per avere una risposta inconfutabile, il 13 dicembre 2024 ho aperto un ticket formale al GSE (Ticket N. S002713388, chiuso il 17/12/2024). La risposta ufficiale dell’Assistenza Clienti GSE è stata chiarissima:

«Gentile utente, per l’utilizzo del mandato all’incasso si possono presentare più fatture MA RILASCIATE DELLO STESSO FORNITORE/INSTALLATORE. Saluti, GSE spa»

La regola è categorica: tutte le fatture portate a incentivo con mandato devono provenire dalla stessa identica partita IVA. Se l’intervento prevede fornitura e installazione con soggetti distinti, il mandato non è applicabile a meno che il rivenditore non fatturi l’intero pacchetto “chiavi in mano” (subappaltando la posa) o l’installatore acquisti il materiale e rifatturi l’opera completa al cliente.

3. La Quadratura Matematica: L’Incentivo Lordo vs Incentivo NETTO

Un altro errore comune tra chi si improvvisa riguarda la matematica del bonifico residuo. Se un intervento costa 10.000,00 € (IVA inclusa) e l’incentivo lordo CT3 è di 6.500,00 €, il GSE trattiene l’1% + IVA 22% (pari a 79,30 €) e accredita all’installatore 6.420,70 € netti. Il bonifico che il cliente deve eseguire a saldo è esattamente di 3.579,30 € (10.000,00 € − 6.420,70 €).

La formula di quadratura inderogabile del GSE stabilisce:

TOTALE FATTURA (IVA INCLUSA) − INCENTIVO NETTO GSE = BONIFICO CLIENTE A SALDO

Perché si parla di incentivo NETTO? Perché dall’incentivo teorico lordo il GSE trattiene a monte i propri oneri istruttori:

  • Corrispettivo di gestione GSE (1% + IVA 22%): Ai sensi del D.M. 07/08/2025 e delle Regole Applicative del Conto Termico 3.0, il GSE calcola e trattiene l’1% oltre IVA al 22% sull’incentivo LORDO spettante (fino a un massimale di 250 € + IVA) a titolo di oneri istruttori e gestionali. L’incentivo che il GSE bonifica al mandatario è quindi l’importo netto, ed è proprio questo importo netto che va sottratto dal totale fattura per determinare il bonifico a saldo del cliente.
  • Attenzione a usare il Bonifico Ordinario (NO Bonifico Parlante per Detrazioni Fiscali): Come ho già ribadito nella guida dedicata a fatture e bonifici, per il Conto Termico 3.0 il cliente deve pagare la sua quota con il bonifico dedicato al Conto Termico o bonifico ordinario (riportando in causale il riferimento al D.M. 07/08/2025, numero/data fattura, C.F. del Soggetto Responsabile e P.IVA della ditta). Non bisogna MAI usare il bonifico parlante per le detrazioni fiscali (Ecobonus/Ristrutturazioni): oltre a richiamare leggi fiscali sbagliate, farebbe scattare la ritenuta bancaria sulle detrazioni decurtando l’accredito al fornitore e facendo saltare la quadratura!

Se nel compilare il bonifico della quota a saldo il cliente sottrae l’incentivo lordo invece di quello netto, la somma contabile non quadrerà con il totale della fattura e il GSE bloccherà la pratica.

🚀 DISPONIBILE ORA

GSE Monitor — Monitoraggio Pratiche Intelligente

• Monitora mandati all’incasso e pagamenti GSE in tempo reale •

Mino sommerso da scartoffie – Atto I La Frustrazione⊚ Atto I: La Frustrazione

Controlli Infiniti

Mino sommerso da controlli manuali sullo stato delle pratiche GSE.

Mino con la lampadina – Atto II L'Intuizione💡 Atto II: L’Intuizione

L’Idea del Monitor

Automatizza la verifica degli accrediti e lo storico delle pratiche.

Mino con il logo GSE – Atto III La Soluzione✅ Atto III: La Soluzione

CT 3.0 Monitor

Controllo immediato su scadenze, integrazioni e pagamenti GSE.

🛡️ Un piccolo costo. Zero brutte sorprese dal GSE.

Scopri GSE Monitor →

Rischio Revoca e Responsabilità: Dal “Porto Sicuro” del 2019 alla Bozza 2026

Veniamo ora al punto più caldo, che sta scuotendo il settore: cosa rischia l’installatore se qualcosa va storto nella pratica?

Il mio video storico del 2017: le basi operative del mandato all’incasso e le prime risposte del GSE sui rischi di revoca.

Già nel 2017, nel mio primo video dedicato all’argomento (che puoi rivedere qui sopra), mettevo in guardia i colleghi: il mandato è un’arma commerciale formidabile per vincere la concorrenza, ma va gestita con estrema consapevolezza. Per verificare quali fossero i reali rischi legali del mandatario, il 18 maggio 2019 avevo aperto un quesito ufficiale al GSE (Ticket N. S000001921), ponendo domande precise su cosa accadesse in caso di rigetto o revoca dell’incentivo.

Ecco la risposta testuale che l’Assistenza Clienti GSE mi fornì il 12 novembre 2019:

«Gentile Enrico,

la revoca del mandato va presentata al GSE entro l’erogazione della rata dell’incentivo.

Sì, l’unico modo che ha il mandatario è tutelarsi con altra forma di contratto esterna alla richiesta di incentivo.

Se la revoca viene notificata successivamente alla ricezione dell’intero incentivo, il mandatario non rischia nulla.

Un saluto»

Nel regime del Conto Termico 2.0, quindi, una volta che il GSE aveva bonificato le somme al fornitore, l’operatore era al riparo: eventuali controlli ispettivi post-opera e relative revoche per difformità documentali o mancata conservazione degli atti ricadevano unicamente sul Soggetto Responsabile (il committente).

Il Ribaltamento della Bozza di Correttivo MASE 2026

La novità introdotta nella bozza di schema di decreto correttivo del Conto Termico 3.0 (in particolare all’articolo 10 della bozza, che va a modificare l’articolo 21 del D.M. 7 agosto 2025 relativo ai controlli e alle sanzioni) delinea uno scenario radicalmente diverso.

Il testo provvisorio prevede infatti che il GSE possa agire per il recupero delle somme indebitamente percepite anche direttamente nei confronti dei soggetti mandatari all’incasso o cessionari del credito, limitatamente alla quota di incentivo effettivamente incassata da questi ultimi.

Si configurerebbe così una vera e propria responsabilità solidale oggettiva di restituzione: se nel corso di un controllo documentale o di un sopralluogo in situ nei 5 anni successivi il GSE riscontra vizi che comportano la decadenza dell’incentivo, l’ente potrebbe richiedere indietro il denaro non solo al proprietario dell’immobile, ma bussare direttamente alla cassa dell’installatore che ha incassato il bonifico a suo tempo, a prescindere dal fatto che l’installatore abbia o meno concorso nella violazione.

⚠️ Attenzione: Bozza Non Definitiva, Ma Strategia Già Chiara

È doveroso ribadire che si tratta al momento di una bozza di decreto correttivo, ancora soggetta al parere della Conferenza Unificata e alla successiva pubblicazione in Gazzetta Ufficiale. Tuttavia, l’intenzione del Ministero è netta: blindare le casse pubbliche contro eventuali frodi replicando le misure di recupero già viste sulla cessione dei crediti edilizi.

Il Mandatario è Tutelato dal Modello GSE? Il Mio Avvertimento Operativo

Di fronte a questo scenario, qual è l’avvertimento che do sempre agli installatori e ai fornitori che mi chiedono consiglio prima di concedere il mandato all’incasso?

Come confermava già il GSE per iscritto nel mio ticket del 2019, dentro la pratica del GSE e dentro il Modello 12 il mandatario NON è tutelato in alcun modo. Quel modulo serve esclusivamente a comunicare al GSE su quale IBAN versare i soldi se la pratica va a buon fine, ma non protegge minimamente il fornitore se la domanda viene rigettata o se l’incentivo viene revocato.

Non sono un avvocato né un consulente legale, quindi non mi spingo a dettare formule contrattuali, ma il mio consiglio pratico è sempre stato uno solo: sappiate che dentro al portale GSE non avete alcuna rete di protezione. Se decidete di concedere al cliente l’opzione del mandato all’incasso anticipando di tasca vostra il valore dell’incentivo, valutate attentamente con il vostro consulente legale o commerciale se e come strutturare a monte un accordo o contratto privato tra le parti per disciplinare cosa succede nel caso in cui il GSE non paghi o revochi il contributo.

Altrimenti, sappiate con estrema chiarezza che il mandato all’incasso è sì un’ottima leva commerciale per chiudere la vendita, ma state correndo un rischio economico diretto. Ed è esattamente questo il motivo per cui, nella pratica quotidiana, lo si è sempre applicato soprattutto sulle piccole pratiche con incentivi bassi (come stufe a pellet o piccoli generatori a biomassa): importi contenuti che, nella peggiore delle ipotesi, anche se una pratica dovesse andare storta non rappresenterebbero una tragedia finanziaria per l’azienda.


🚨 Seconda Parte • Aggiornamento Live dal Cantiere

Dalla Teoria al Cantiere: I Nuovi Bug del Portaltermico e le Richieste Assurde del GSE

Fino a qui ho illustrato il quadro delle regole consolidate: come dovrebbe funzionare il mandato all’incasso in un mondo normale. Ma cosa succede quando dalle norme si passa alla realtà operativa del nuovo Portaltermico e ai bonifici che arrivano sul conto in banca?

È qui che si apre un capitolo surreale, fatto di cortocircuiti informatici, algoritmi disallineati e richieste istruttorie assurde che sto esaminando in tempo reale insieme ai colleghi della mia community tecnica.

Lasciatemelo dire senza giri di parole: lavorare con il GSE nuoce gravemente alla salute. Non che questa situazione sia una novità assoluta — chi fa questo mestiere da anni sa bene che, tra picchi più o meno acuti di follia burocratica, lavorare così è purtroppo la regola da sempre — ma oggi siamo arrivati a un livello francamente ridicolo: le Regole Applicative le hanno scritte loro insieme ai Ministeri competenti e poi non sono nemmeno in grado di attuarle nel loro stesso portale informatico!

In un Paese normale, di fronte a un ente pubblico il cui software scrive una cifra, il professionista la segue al centesimo e l’istruttore dello stesso ente manda il preavviso di rigetto perché il suo foglio di calcolo interno dice un’altra cosa, qualche sedia dovrebbe saltare. Lo dico con amara ironia, ma per rendere l’idea della situazione: dopo anni di questa gestione, dovrebbe esistere uno sportello dove i tecnici possano mandare fattura al GSE per tutto il tempo che fanno perdere, visto che lì dentro lo stipendio a fine mese arriva puntuale, mentre chi lavora sul campo come libero professionista o installatore deve guadagnarselo ogni giorno faticando il doppio per colpa dei loro disservizi!

So bene che sono parole pesanti, ma qualcuno le deve pur dire: perché non è possibile che Ordini professionali e Associazioni di categoria debbano sempre essere così morbidi, diplomatici e accomodanti, quasi non si potessero permettere di far notare queste assurdità con forza e battere i pugni sul tavolo, quando sul campo veramente non se ne può più. A me, come sapete, piace dire le cose esattamente come stanno.

Vediamo nel dettaglio le quattro anomalie clamorose emerse in questi giorni, su cui sono già stati aperti formali ticket di chiarimento.

1. Il Bug sulle Partite IVA (IVA “No Costo”) e il Mistero della Nuova Casella «Spesa Ammissibile Prevista»

Il primo cortocircuito riguarda le pratiche in cui il Soggetto Responsabile è un’impresa o una società con Partita IVA, per la quale l’IVA è detraibile e non rappresenta un costo ammissibile ai fini dell’incentivo.

Come si presenta l’anomalia sul portale:
Da sempre, nella sezione Rendicontazione costi, è presente la casella storica del costo dell’intervento (accompagnata dall’asterisco e dalla nota informativa «Indicare l’importo comprensivo di IVA se rappresenta un costo, altrimenti al netto dell’importo relativo all’IVA che non rappresenta un costo») insieme ai campi Imponibile, IVA e al selettore che specifica se l’IVA costituisca o meno un costo.

Questa casella storica continua regolarmente ad esserci, ma sul nuovo Portaltermico — in modo del tutto imprevedibile, senza che si riesca a capire con quale criterio, quando, come e perché (ad esempio compare sulle pompe di calore, mentre su altri interventi come la biomassa sparisce) — si aggiunge anche una seconda casella denominata * Spesa ammissibile prevista, anch’essa con lo stesso identico asterisco.

Il paradosso dell’IVA che non paga nessuno:
Quando si seleziona che l’IVA non rappresenta un costo, l’incentivo viene calcolato correttamente solo sull’imponibile. Ma nel gestire il Mandato all’Incasso, in diversi casi il sistema calcola la quota che il cliente deve bonificare sottraendo l’incentivo unicamente dall’imponibile (spesa ammissibile) e ignorando l’IVA della fattura!
Si arriva così a un paradosso fiscale insostenibile: l’IVA deve essere obbligatoriamente incassata dal fornitore cedente e versata allo Stato. Se il cliente bonificasse solo la differenza sull’imponibile, quell’IVA non la pagherebbe nessuno (né il GSE, né il cliente)!

Il rebus della nuova casella Spesa ammissibile prevista:
Mi sono chiesto a lungo se quella nuova casella che appare e scompare senza apparente motivo — affiancandosi alla casella storica che c’è sempre stata — servisse per caso, nei mandati all’incasso con P.IVA, a distinguere la spesa ammissibile dal totale fattura con IVA così da far quadrare il calcolo automatico del bonifico. Ma l’asterisco ripete esattamente la stessa dicitura (“al netto dell’IVA che non rappresenta un costo”). Non si capisce dunque quando compaia, a cosa serva davvero né se stia funzionando correttamente: se qualcuno di voi ha capito la logica con cui appare o ha ricevuto spiegazioni dal GSE, me lo scriva nei commenti.

Nel dubbio, la regola aurea resta una sola: si fa fare sempre il bonifico fiscalmente e civilisticamente corretto (Totale Fattura con IVA − Incentivo Netto), spiegando poi all’istruttore la quadratura in caso di richiesta di chiarimenti.

2. Il Caso Limite: Il Cliente Bonifica al Centesimo la Cifra Scritta dal Portale, ma il GSE Manda il Preavviso di Rigetto per 85,34 €!

Se pensate che seguire alla lettera la Tabella Incentivi generata dal Portaltermico vi metta al riparo da contestazioni, guardate cosa è appena accaduto a un collega della mia community.

📊 I numeri ufficiali generati dal Portaltermico (Pompa di Calore su soggetto con P.IVA):

  • Fattura totale: 67.100,00 € (Imponibile: 55.000,00 € + IVA 22%: 12.100,00 €).
  • Incentivo totale lordo calcolato dal portale: 31.995,22 €.
  • Contributo a favore GSE art. 18 DM: il portale applica il massimale di 250,00 € netti + 55,00 € di IVA (22%) = 305,00 €.
  • Incentivo totale netto esposto a video: 31.995,22 € − 305,00 € = 31.690,22 €.
  • Importo da bonificare al mandatario (scritto nero su bianco dal Portaltermico nell’ultima riga della tabella!): 67.100,00 € − 31.690,22 € = 35.409,78 €.

Il committente esegue bonifici per un totale di 35.409,78 € (26.702,39 € + 8.402,39 € + 305,00 €), spaccando il centesimo rispetto a quanto ordinato dalla schermata del GSE.

L’incredibile Preavviso di Rigetto del GSE:
Prima il GSE apre un interlocutorio; il collega invia una nota cristallina con gli screenshot della piattaforma dimostrando che 67.100,00 − 31.690,22 = 35.409,78 €.
Per tutta risposta, il GSE notifica un Preavviso di Rigetto scrivendo testualmente:

«La quota complementare di cui alle premesse, calcolata sulla base delle fatture inviate e dell’incentivo spettante, risulta pari a 3495,12 euro [refuso dell’istruttore che si è pure mangiato un 5, intendendo 35.495,12 €, ndr]; il pagamento della quota complementare non è stato interamente saldato dal Soggetto Responsabile, in quanto risulta solo un bonifico da 35409,78 euro effettuato dal medesimo, con un ammanco pari a 85,34 euro.»

Da dove salta fuori quell’ammanco fantasma di 85,34 €? Ecco svelato il bug matematico!
Facendo il reverse engineering dei numeri del GSE, il cortocircuito è venuto a galla in tutta la sua gravità:

  1. Sull’incentivo lordo di 31.995,22 € (che supera i 15.000 € e va quindi in più rate annuali), la Tabella Incentivi del Portaltermico applica il tetto massimo di 250,00 € + IVA (305,00 €) sull’intero incentivo complessivo.
  2. Il foglio di calcolo interno dell’istruttore GSE, invece, calcola l’1% + IVA pieno su tutto l’incentivo senza applicare il massimale di 250 € (o applicando il tetto su ciascuna rata invece che sul totale!):
    31.995,22 € × 1% = 319,95 €  ➔  + IVA 22% = 390,34 €
  3. Ed ecco svelati al centesimo gli 85,34 € contestati:
    390,34 € (trattenuta istruttore) − 305,00 € (trattenuta scritta dal portale) = 85,34 €!

In pratica: il Portaltermico del GSE scrive all’utente di bonificare 35.409,78 €, l’utente ubbidisce al centesimo, e l’ufficio istruttorio dello stesso GSE gli rigetta la pratica perché il loro calcolatore interno smentisce la tabella del loro portale web!

3. Il Nuovo Bug sui Pagamenti Erogati: Il GSE Addebita Due Volte l’IVA sull’1% e Taglia i Bonifici dello 0,27%!

C’è poi un’ulteriore anomalia, scoperta negli ultimi giorni dalle segreterie amministrative delle ditte installatrici (e segnalata sia sui forum tecnici di settore sia nella mia community da diversi colleghi che hanno dovuto buttare via giornate intere di verifiche contabili prima di aprire ticket al GSE).

Cosa succede al momento dell’accredito in banca:
Anche per gli incentivi erogati in rata unica (sotto il massimale dei 250 €), nella Tabella Incentivi del portale il calcolo dell’incentivo netto appare corretto (Incentivo Lordo meno l’1% di oneri GSE più IVA al 22%, ovvero −1,22%).
Quando però il GSE emette materialmente il bonifico sul conto corrente del mandatario, accredita sistematicamente qualche decina di euro in meno (un taglio ricorrente intorno allo 0,13% – 0,27%).

La causa scoperta dai colleghi:
Incrociando le contabili e le trattenute, è emerso che il sistema di liquidazione del GSE prende il corrispettivo dell’1% già comprensivo di IVA (1,22%) e ci applica sopra l’IVA al 22% una seconda volta (1,22% × 1,22 = 1,4884%, generando uno scarto anomalo dello 0,2684%)!
Anche su questo addebito duplicato dell’IVA sugli oneri istruttori sono partiti i ticket ufficiali di contestazione.

💬 Testimonianza dalla Community: Il paradosso delle fatture che restano aperte in contabilità

Nel mio gruppo di lavoro gli installatori e gli studi stanno segnalando bonifici GSE decurtati sistematicamente di 2-3 € sulle piccole pratiche o di 15-20 € su quelle medie, con un effetto domino assurdo per chi deve far quadrare la contabilità aziendale.
Un collega ha condiviso un caso emblematico: su una pratica il GSE ha riconosciuto 300 € in più di incentivo rispetto a quanto preventivato; la ditta, per allineare al centesimo gli importi e chiudere correttamente la scheda contabile della fattura, ha subito restituito i 300 € al cliente… salvo poi vedersi accreditare dal GSE solo 280 € per via delle trattenute anomale, ritrovandosi così con la fattura rimasta aperta in contabilità per 20 €! C’è quasi da riderci su per non piangere, ma intanto chi gestisce l’amministrazione impazzisce.

4. Il Tranello della Parola “SCONTO” in Fattura (50 Pratiche Approvate e la 51ª Rigettata)

Chiudo questa rassegna con un avvertimento lessicale decisivo. Molti software gestionali, per mostrare al cliente il netto a pagare residuo, stampano nel riepilogo della fattura elettronica una riga del tipo:

❌ «Sconto: -278,69 €» oppure «Sconto per mandato all’incasso Modello 12»

Un collega della community si è visto recapitare un Preavviso di Rigetto ex art. 10-bis alla cinquantunesima fattura (dopo che le prime 50 identiche erano state approvate senza battere ciglio!) con questa motivazione:

«L’importo indicato in fattura non corrisponde a quanto dichiarato nel Portaltermico in quanto è presente uno sconto.»

L’istruttore di turno ha letto la parola “sconto” e l’ha interpretata come uno sconto commerciale che riduce la spesa ammissibile (oppure, come mi capitava di vedere in passato, come uno “sconto in fattura” da detrazione fiscale Ecobonus/Superbonus incompatibile col Conto Termico).

✅ Regola tassativa in fattura: bandite la parola “sconto” dalle fatture! Usate esclusivamente la dicitura: «Quota parte pari a € […] regolata tramite Mandato Irrevocabile all’Incasso Modello 12 GSE; saldo a carico del committente pari a € […]».

💬 Un Cantiere Aperto: Scrivetemi le Vostre Testimonianze (Aspettando la “Parte 2”)

Come avete visto, mentre nella prima parte dell’articolo ho fissato le regole certe su cui impostare il lavoro, queste ultime settimane hanno scoperchiato una serie di bug del Portaltermico che rasentano il grottesco: dal paradosso dell’IVA sui soggetti P.IVA, alla doppia IVA sugli oneri GSE nei bonifici, fino al portale che calcola un importo da bonificare salvo poi vedersi rigettare la pratica dall’istruttore per 85,34 € di differenza sul cap dei 250 €.

A questo punto apro ufficialmente il confronto con tutti voi:

  • Vi siete imbattuti anche voi nei preavvisi di rigetto per disallineamento tra la Tabella Incentivi del portale e i conteggi degli istruttori GSE?
  • Avete capito con quale criterio compaia o scompaia la casella Spesa ammissibile prevista?
  • Avete verificato le contabili dei bonifici GSE ricevuti come mandatari per controllare se vi hanno trattenuto due volte l’IVA sull’1%?

👉 Scrivetemi i vostri casi nei commenti qui sotto o nel mio gruppo Telegram. Non appena il GSE risponderà ufficialmente ai ticket aperti su ciascuno di questi bug, pubblicherò il seguito (Parte 2) di questo articolo con gli esiti e le istruzioni definitive!

Vuoi calcolare correttamente gli incentivi del Conto Termico 3.0?

Da calcolatore evoluto a molto di più: il mio Simulatore e Calcolatore Conto Termico 3.0 gestisce interventi multipli, cataloghi costruttori e controlli automatici di ammissibilità GSE.

Piani e prezzi simulatore e calcolatore CT3
👉 Accedi al Simulatore Conto Termico 3.0

Domande Frequenti (FAQ)

1. È possibile revocare il mandato all’incasso dopo aver inviato la pratica?

Sì, la procedura GSE prevede la possibilità di revoca con apposito modulo standard, ma come confermato dal GSE nei chiarimenti ufficiali, la richiesta di revoca deve essere presentata tassativamente prima dell’erogazione della rata dell’incentivo.

2. Posso fare il mandato all’incasso per una sola parte dell’incentivo?

No. Le regole applicative del Conto Termico stabiliscono che la cessione/mandato deve avere ad oggetto la totalità dell’incentivo riconosciuto dal GSE per l’intervento e deve essere conferito a un unico mandatario.

3. Cosa succede se il bonifico del cliente non corrisponde esattamente alla differenza?

Se la somma dei bonifici presentati sommata all’incentivo netto calcolato non coincide esattamente con l’importo della fattura, il GSE sospende la pratica per difetto di quadratura contabile, richiedendo integrazioni o l’annullamento della procedura di mandato.


Iscriviti al mio canale Telegram
👉 Iscriviti al mio canale Telegram


La mia pagina Amazon
👉 La mia pagina Amazon

Seguimi sui miei social per supportarmi e non perderti le ultime novità:

📺 Youtube
🎵 TikTok
👤 Facebook
✈️ Telegram
💼 Linkedin
📸 Instagram

Ti è stato utile l’articolo? Condividilo con i tuoi colleghi:

✉️ Email
👥 Facebook
💼 LinkedIn

conto termico 3.0gseInstallatoriMandato all'IncassoNormativasconto in fattura

Related Articles


Conto Termico 2.0  ·  Fer II - Decreto 199/2022 Rinnovabili  ·  News del sito
GSE – Generatori a biomassa – Nuovi requisiti per Conto Termico e Certificati Bianchi – IMPORTANTE
14 Giugno 2022
Bando Umbria Biomassa  ·  Conto Termico 2.0
Bando Biomassa Regione Umbria – Le FAQ
9 Ottobre 2023
Conto Termico 3.0
Da Impianto Centralizzato a Impianti Autonomi nel Conto Termico 3.0: il chiarimento GSE su Utenze, Volumi e il Mistero delle Tempistiche
2 Ottobre 2026

Leave A Reply Annulla risposta

Il tuo indirizzo email non sarà pubblicato. I campi obbligatori sono contrassegnati *

*

*

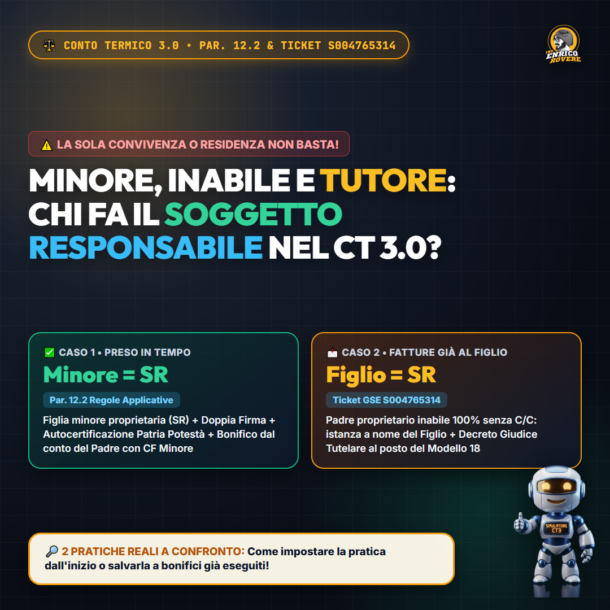
Copertina: Conto Termico 3.0 - Minore, Inabile e Tutore: Chi Fa il Soggetto Responsabile?
Conto Termico 3.0 - Minore, Inabile e Tutore: Chi Fa il Soggetto Responsabile?
Previous Article

Metti il tuo incentivo al sicuro!

Tutti i segreti ed i miei consigli per affrontare la richiesta di conto termico e detrazioni fiscali senza brutte sorprese.

Youtube Facebook Telegram Linkedin Instagram

Supportami

Prova la carta Hype

Servizi

Pratiche conto termico
Consulenza detrazioni fiscali

Link veloci

Home
Chi sono
Registrami
Privacy Policy
Cookie Policy
2025 © Enrico Rovere - P:Iva 01416450094 - Design in Bragno by Crowd Plus SRL