• Home
  • Servizi
    • Pratiche conto termico
    • Consulenza detrazioni fiscali
    • Collaborazioni
  • Conto Termico
    • Che cos’è
    • Come funziona
    • Esempi
    • Bando Regione Piemonte – Sostituzione generatori alimentati a biomassa
    • Bando Regione Emilia Romagna – Sostituzione generatori alimentati a biomassa
    • Bando Regione Lombardia 2024 – Impianti innovativi a biomassa
    • Bando Stufe 2025 – Regione Veneto
    • Regione Veneto – Bando Impianti Termici Civili Imprese 2024-2025
    • Bando Regione Campania – Sostituzione di generatori di calore a biomasse
    • Bando Regione Umbria – Sostituzione impianti di riscaldamento civile a biomassa
    • Bando Provincia autonoma Trento 2025 – Sostituzione di impianti a biomassa
    • Bando Regione Puglia – Sostituzione generatori alimentati a biomassa
    • Bando Regione Lazio – SOSTITUZIONE DI IMPIANTI TERMICI INQUINANTI
    • Bando stufe e camini biomassa – Friuli Venezia Giulia
  • Detrazioni Fiscali
    • Superbonus 2024/2025 – altri bonus – “Risposte Interpelli Agenzia delle Entrate”
    • Superbonus 110% 2023 – ed altri bonus – “Risposte Interpelli Agenzia delle Entrate”
    • Superbonus 110% (2022)
    • Superbonus 110% (2021)
    • Superbonus 110% (2020)
    • Bonuscasa – Ristrutturazione Edilizia
    • Ecobonus
    • Bonus mobili
    • Bonus risparmio idrico
    • Bonus acqua potabile
    • Bonus Verde – Giardini
    • Bonus Alberghi
    • Bonus facciate
    • Legge di bilancio (2020)
    • Sconto diretto (2019)
  • Blog
    • TUTTI GLI ARTICOLI
    • Superbonus 110%
    • Conto Termico 2.0
      • Bando Piemonte Biomassa
      • Bando Emilia Romagna Biomassa
      • Bando Lombardia Biomassa
      • Bando Veneto Biomassa
      • Bando Campania Biomassa
      • Bando Umbria Biomassa
      • Bando Provincia Autonoma Trento
    • Ecobonus
    • Bonus Casa
    • Detrazioni fiscali
    • Bonus alberghi e turismo
  • [email protected]
  • Area Clienti
  • +39 333 574 4434
  • [email protected]
Area Clienti
  • Home
  • Servizi
    • Pratiche conto termico
    • Consulenza detrazioni fiscali
    • Collaborazioni
  • Conto Termico
    • Che cos’è
    • Come funziona
    • Esempi
    • Bando Regione Piemonte – Sostituzione generatori alimentati a biomassa
    • Bando Regione Emilia Romagna – Sostituzione generatori alimentati a biomassa
    • Bando Regione Lombardia 2024 – Impianti innovativi a biomassa
    • Bando Stufe 2025 – Regione Veneto
    • Regione Veneto – Bando Impianti Termici Civili Imprese 2024-2025
    • Bando Regione Campania – Sostituzione di generatori di calore a biomasse
    • Bando Regione Umbria – Sostituzione impianti di riscaldamento civile a biomassa
    • Bando Provincia autonoma Trento 2025 – Sostituzione di impianti a biomassa
    • Bando Regione Puglia – Sostituzione generatori alimentati a biomassa
    • Bando Regione Lazio – SOSTITUZIONE DI IMPIANTI TERMICI INQUINANTI
    • Bando stufe e camini biomassa – Friuli Venezia Giulia
  • Detrazioni Fiscali
    • Superbonus 2024/2025 – altri bonus – “Risposte Interpelli Agenzia delle Entrate”
    • Superbonus 110% 2023 – ed altri bonus – “Risposte Interpelli Agenzia delle Entrate”
    • Superbonus 110% (2022)
    • Superbonus 110% (2021)
    • Superbonus 110% (2020)
    • Bonuscasa – Ristrutturazione Edilizia
    • Ecobonus
    • Bonus mobili
    • Bonus risparmio idrico
    • Bonus acqua potabile
    • Bonus Verde – Giardini
    • Bonus Alberghi
    • Bonus facciate
    • Legge di bilancio (2020)
    • Sconto diretto (2019)
  • Blog
    • TUTTI GLI ARTICOLI
    • Superbonus 110%
    • Conto Termico 2.0
      • Bando Piemonte Biomassa
      • Bando Emilia Romagna Biomassa
      • Bando Lombardia Biomassa
      • Bando Veneto Biomassa
      • Bando Campania Biomassa
      • Bando Umbria Biomassa
      • Bando Provincia Autonoma Trento
    • Ecobonus
    • Bonus Casa
    • Detrazioni fiscali
    • Bonus alberghi e turismo
Youtube Facebook Telegram Linkedin Instagram

  • Home
  • Servizi
    • Pratiche conto termico
    • Consulenza detrazioni fiscali
    • Collaborazioni
  • Conto Termico
    • Che cos’è
    • Come funziona
    • Esempi
    • Bando Regione Piemonte – Sostituzione generatori alimentati a biomassa
    • Bando Regione Emilia Romagna – Sostituzione generatori alimentati a biomassa
    • Bando Regione Lombardia 2024 – Impianti innovativi a biomassa
    • Bando Stufe 2025 – Regione Veneto
    • Regione Veneto – Bando Impianti Termici Civili Imprese 2024-2025
    • Bando Regione Campania – Sostituzione di generatori di calore a biomasse
    • Bando Regione Umbria – Sostituzione impianti di riscaldamento civile a biomassa
    • Bando Provincia autonoma Trento 2025 – Sostituzione di impianti a biomassa
    • Bando Regione Puglia – Sostituzione generatori alimentati a biomassa
    • Bando Regione Lazio – SOSTITUZIONE DI IMPIANTI TERMICI INQUINANTI
    • Bando stufe e camini biomassa – Friuli Venezia Giulia
  • Detrazioni Fiscali
    • Superbonus 2024/2025 – altri bonus – “Risposte Interpelli Agenzia delle Entrate”
    • Superbonus 110% 2023 – ed altri bonus – “Risposte Interpelli Agenzia delle Entrate”
    • Superbonus 110% (2022)
    • Superbonus 110% (2021)
    • Superbonus 110% (2020)
    • Bonuscasa – Ristrutturazione Edilizia
    • Ecobonus
    • Bonus mobili
    • Bonus risparmio idrico
    • Bonus acqua potabile
    • Bonus Verde – Giardini
    • Bonus Alberghi
    • Bonus facciate
    • Legge di bilancio (2020)
    • Sconto diretto (2019)
  • Blog
    • TUTTI GLI ARTICOLI
    • Superbonus 110%
    • Conto Termico 2.0
      • Bando Piemonte Biomassa
      • Bando Emilia Romagna Biomassa
      • Bando Lombardia Biomassa
      • Bando Veneto Biomassa
      • Bando Campania Biomassa
      • Bando Umbria Biomassa
      • Bando Provincia Autonoma Trento
    • Ecobonus
    • Bonus Casa
    • Detrazioni fiscali
    • Bonus alberghi e turismo
Youtube Facebook Telegram Linkedin Instagram

Conto Termico 3.0

Ecobonus 2027, con una mano danno e con l’altra tolgono: Tetto Tagliato a 96.000 €

By Ing Enrico Rovere  Published On 3 Novembre 2026
Ecobonus 2027 al 50% e 36%: Taglio al Tetto di Spesa (96.000 €) nel Nuovo TUIR

Logo Ing. Enrico RovereMetti il tuo incentivo al sicuro

🎙️Ascolta l’Articolo Tecnico • Ing. Enrico Rovere

Per chi è spesso in viaggio o in cantiere, l’articolo è disponibile anche in formato audio podcast, letto da una voce sintetica ad alta fedeltà. Buon ascolto!

Il tuo browser non supporta il player audio.

Disponibile anche sul Podcast Tecnico dell’Ing. Enrico Rovere (Spotify, Apple Podcasts, Amazon Music).

⚡

In Sintesi: La “Stangata Silenziosa” sull’Ecobonus 2027 (Nuovo Art. 360-ter)

  • Con una mano ti do, con l’altra ti tolgo: il Disegno di Legge di Bilancio 2027 conferma le aliquote al 50% (abitazione principale) e al 36% (altri immobili), ma nasconde tra le pieghe del testo una drastica riduzione dei massimali dell’Ecobonus non segnalata nella Relazione Tecnica.
  • Abrogato l’art. 372, entra il nuovo art. 360-ter del D.Lgs. 117/2026: come ha prontamente fatto notare su LinkedIn la Dott.ssa Fabiana Nesi, il DDL Bilancio modifica il nuovo Testo Unico (che entra in vigore il 1° gennaio 2027) cancellando i vecchi tetti di detrazione separati per singolo intervento e introducendo un limite complessivo unico di SPESA di 96.000 € per unità immobiliare (e 40.000 € × unità sulle parti comuni condominiali).
  • Detrazione massima dimezzata: sulla singola unità immobiliare il beneficio massimo teorico per l’intero pacchetto di riqualificazione energetica scende a 48.000 € (prima casa al 50%) e 34.560 € (seconde case e altri immobili al 36%).
  • Massima attenzione ai cantieri a cavallo tra 2026 e 2027: in attesa di capire se il Parlamento correggerà il tiro con gli emendamenti, pianificare oggi interventi multipli (involucro + impianti) richiede estrema cautela per non saturare l’unico plafond disponibile.

Quando si parla di bonus edilizi e manovre finanziarie, in Italia assistiamo spesso al più classico dei giochetti governativi: con una mano ti do e con l’altra ti tolgo. Nei comunicati stampa ufficiali si mette in vetrina la proroga delle percentuali di detrazione, mentre dentro gli articoli tecnici del provvedimento si infila una riscrittura dei tetti di spesa che rischia di tagliare pesantemente il beneficio reale per cittadini e imprese.

1. Dal Mio Articolo del 29 Ottobre al Nuovo Testo Unico (D.Lgs. 117/2026): Il Quadro di Partenza

Facciamo un passo indietro per unire tutti i puntini. Pochi giorni fa, nel mio articolo del 29 ottobre (Bonus Edilizi 2027: Niente 65%, MA il Governo Conferma le Aliquote al 50% e 36%), ho analizzato la decisione presa in Consiglio dei Ministri: archiviate le illusioni autunnali sul ritorno al 65%, il Governo ha scongiurato la discesa al 36% e 30% confermando anche per il 2027 il doppio binario del 50% per l’abitazione principale e del 36% per gli altri immobili.

Come si incastrava questa proroga con la riforma fiscale già approvata quest’estate? Ricordiamo che dal 1° gennaio 2027 entra ufficialmente in vigore il D.Lgs. 19 giugno 2026, n. 117 (pubblicato in Gazzetta Ufficiale n. 152 del 3 luglio 2026), ossia il nuovo Testo Unico che riordina in un unico codice tutte le detrazioni edilizie.

Nella versione del D.Lgs. 117/2026 uscita a luglio — e che tutti noi tecnici consideravamo un riordino puramente compilativo, utile solo ad aggiornare i riferimenti di legge nelle relazioni tecniche ex Legge 10 e nelle asseverazioni ENEA — la disciplina dell’Ecobonus era confluita nell’articolo 372. E quell’articolo 372 conservava intatta la struttura storica dei massimali di detrazione differenziati e cumulabili per singolo intervento:

  • Riqualificazione energetica globale (comma 1): fino a 100.000 € di detrazione;
  • Involucro opaco e serramenti/infissi (comma 2): fino a 60.000 € di detrazione;
  • Pannelli solari termici (comma 3): fino a 60.000 € di detrazione;
  • Sostituzione di impianti di climatizzazione invernale (comma 4): fino a 30.000 € di detrazione.

Devi verificare subito gli incentivi a fondo perduto per pompe di calore, sistemi ibridi, biomasse o solare termico con le regole del Conto Termico 3.0?

🚀 Apri il Simulatore Conto Termico 3.0 Online

2. La “Bombetta” nel Testo del DDL Bilancio: Il Nuovo Art. 360-ter Segnalato da Fabiana Nesi

Quando ho scritto l’articolo del 29 ottobre ci basavamo sulle anticipazioni uscite dal Consiglio dei Ministri, e nemmeno la Relazione Tecnica faceva cenno a modifiche sui massimali. Ora che il testo del Disegno di Legge di Bilancio è stato depositato in Parlamento, però, andando a leggere riga per riga le modifiche al D.Lgs. 117/2026 è emersa una sorpresa pesantissima.

A sollevare prontamente il caso con un’analisi chirurgica su LinkedIn è stata la Dott.ssa Fabiana Nesi, dottore commercialista e revisore legale che conosco personalmente e con cui mi sono confrontato spesso fin dai tempi caldi del Superbonus e del Decreto Prezzi. Ed è proprio leggendo la sua disamina che appare chiaro il meccanismo del “con una mano ti do e con l’altra ti tolgo”.

Per prorogare al 2027 le aliquote del 50% e 36%, infatti, il Disegno di Legge di Bilancio non si limita a ritoccare le percentuali dentro l’articolo 372 del D.Lgs. 117/2026, ma compie un’operazione radicale:

  • Abroga l’articolo 372 del D.Lgs. 117/2026 (prima ancora che entri in vigore il 1° gennaio 2027!), spazzando via i massimali di detrazione differenziati per ciascuna tipologia di intervento;
  • Introduce il nuovo articolo 360-ter del D.Lgs. 117/2026, che allinea la struttura dei massimali dell’Ecobonus a quella del Bonus Ristrutturazioni, fissando un limite complessivo unico di SPESA per l’insieme degli interventi di riqualificazione energetica pari a:
    • 96.000 € di spesa per unità immobiliare (per gli interventi sulle singole unità);
    • 40.000 € moltiplicati per il numero delle unità immobiliari, per gli interventi sulle parti comuni degli edifici condominiali.

3. Quanto Si Riduce Davvero l’Ecobonus nel 2027? I Numeri del Confronto

Perché il passaggio da “limiti di detrazione separati per intervento” a “limite complessivo unico di spesa di 96.000 euro” cambia completamente le carte in tavola? Vediamolo con i numeri alla mano, esattamente come evidenziato da Fabiana Nesi:

  • Fino al 2026 (e nell’ex art. 372): il limite era espresso in detrazione massima ed era separato per singolo comma. Chi eseguiva su un’abitazione principale (50%) l’isolamento dell’involucro con sostituzione degli infissi (fino a 60.000 € di detrazione, pari a 120.000 € di spesa) più la sostituzione del generatore termico (fino a 30.000 € di detrazione, pari a 60.000 € di spesa) più il solare termico (fino a 60.000 € di detrazione) disponeva di plafond autonomi e cumulabili.
  • Nel 2027 con la proposta del nuovo art. 360-ter: il limite diventa un tetto unico di SPESA di 96.000 € per l’intera unità immobiliare. Di conseguenza, la detrazione massima teorica complessiva ottenibile sommando tutti gli interventi Ecobonus crolla a:
    • Abitazione principale (50% su 96.000 €): massimo 48.000 € di detrazione totale;
    • Altri immobili / Seconde case (36% su 96.000 €): massimo 34.560 € di detrazione totale;
    • Parti comuni condominiali (su 40.000 € di spesa × unità): massimo 20.000 € (al 50%) o 14.400 € (al 36%) di detrazione per unità.

Parametro Ecobonus Assetto Storico / Ex Art. 372 D.Lgs. 117/2026 Proposta DDL Bilancio 2027 (Nuovo Art. 360-ter)
Natura del Massimale Tetti di DETRAZIONE separati per singolo intervento (100k / 60k / 60k / 30k) Tetto unico complessivo di SPESA di 96.000 € per unità immobiliare
Detrazione Max Abitazione Principale (50%) Fino a 60.000 € (involucro) + 30.000 € (impianti) + 60.000 € (solare) cumulabili Massimo 48.000 € complessivi su tutta l’unità
Detrazione Max Altri Immobili (36%) Massimali di detrazione autonomi per ciascun comma Massimo 34.560 € complessivi su tutta l’unità
Parti Comuni Condominiali Fino a 40.000 € di spesa × unità per il solo involucro >25% + commi separati Limite unico di 40.000 € di spesa × unità immobiliare

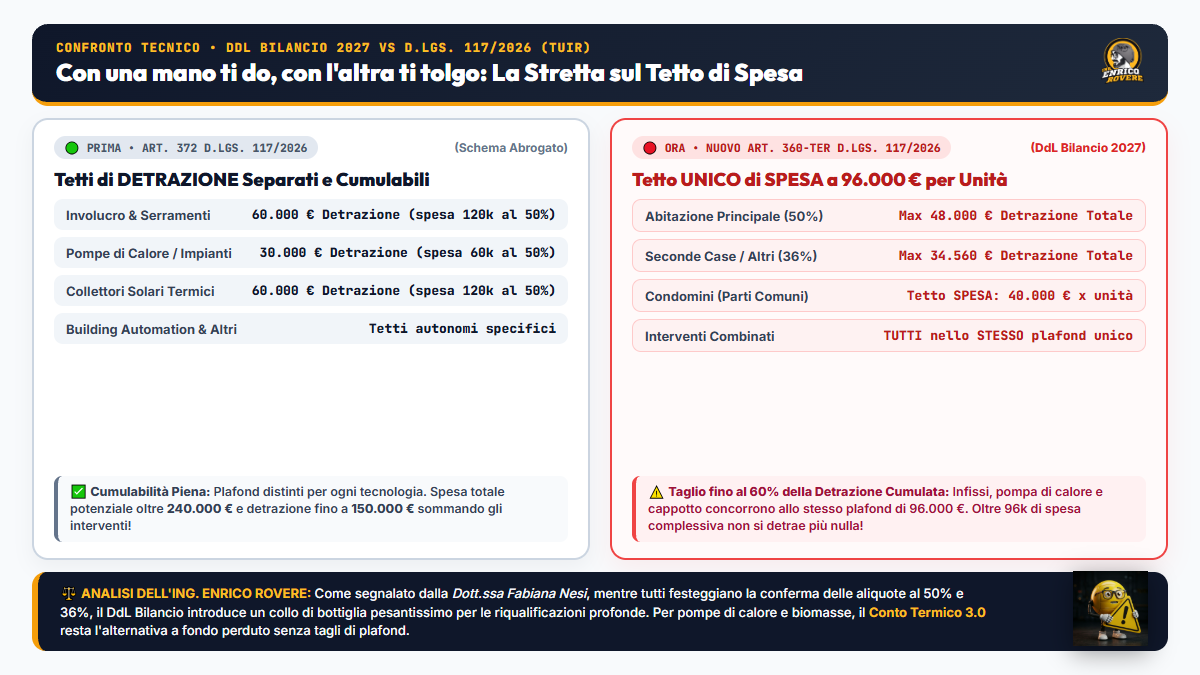
Infografica di confronto Ecobonus 2027: dai massimali di detrazione separati dell'art. 372 al tetto unico di spesa di 96.000 euro del nuovo art. 360-ter D.Lgs. 117/2026📊 Il confronto diretto tra l’art. 372 abrogato e il nuovo art. 360-ter del D.Lgs. 117/2026 proposto nel DDL Bilancio. Clicca sull’immagine per ingrandirla.

🚀 DISPONIBILE ORA PER STUDI E INSTALLATORI

GSE Monitor — Monitoraggio Pratiche Intelligente

• La nascita dell’app desktop in tre atti •

Mino sommerso da scartoffie – Atto I La Frustrazione⊚ Atto I: La Frustrazione

Controlli Infiniti

Mino sommerso da controlli manuali sullo stato delle pratiche GSE.

Mino con la lampadina – Atto II L'Intuizione💡 Atto II: L’Intuizione

L’Idea del Monitor

Automatizziamo la verifica degli accrediti e lo storico delle pratiche.

Mino con il logo GSE – Atto III La Soluzione✅ Atto III: La Soluzione

CT 3.0 Monitor

Controllo immediato su scadenze, integrazioni e pagamenti GSE in 1 click.

🛡️ Un piccolo costo. Zero brutte sorprese dal GSE.

Scopri GSE Monitor →

4. Come Va Interpretata Questa Frase? Le Due Possibili Letture Operative per i Cantieri 2027

Da tecnico che da sempre si occupa di Ecobonus e di incentivi energetici, c’è un dettaglio che salta subito all’occhio: le soglie di 96.000 € per singola unità immobiliare e di 40.000 € moltiplicati per le unità nei condomini inserite al comma 5 del nuovo articolo 360-ter non sono numeri scelti a caso, ma ricalcano al centesimo i tetti storici del Bonus Ristrutturazioni edilizie (art. 16-bis del vecchio TUIR).

Il punto centrale nasce però da come va interpretata la frase di raccordo con cui il comma 2 dell’articolo 360-ter aggancia l’elenco di tutti gli interventi di efficientamento energetico (coibentazioni, infissi, schermature solari, impianti di climatizzazione invernale, solare termico) al tetto di 96.000 € del comma 5: «Fermo restando il limite di spesa di cui al comma 5, la detrazione prevista al comma 1 si applica anche alle seguenti spese…». Di fronte a questa formulazione, si aprono due possibili interpretazioni operative:

  • Prima interpretazione (Plafond unico cumulativo sull’intero immobile, in stile Bonus Casa): il limite di 96.000 € rappresenta un contenitore unico per l’unità immobiliare nel corso dell’anno. Se in una villetta o in un appartamento esegui contemporaneamente il cappotto, la sostituzione dei serramenti e il rifacimento dell’impianto termico, tutte le fatture Ecobonus confluiscono nello stesso plafond complessivo di 96.000 € (per una detrazione massima di 48.000 € sulla prima casa al 50% o di 34.560 € sulle seconde case al 36%). Ogni euro speso oltre i 96.000 € resta scoperto.
  • Seconda interpretazione (Limite di 96.000 € di spesa riferito a ciascuna singola categoria d’opera): anche qualora, in sede di chiarimenti ufficiali, si volesse leggere quel richiamo come un tetto di 96.000 € applicabile separatamente a ciascuna singola famiglia di intervento elencata al comma 2, il taglio rispetto a oggi resterebbe comunque pesantissimo anche sul singolo intervento. Fino al 2026, infatti, il massimale di 60.000 € di detrazione per l’involucro opaco o per gli infissi permetteva di coprire fino a 120.000 € di spesa (al 50%) e fino a 166.666,67 € di spesa (al 36%), mentre i 100.000 € di detrazione della riqualificazione globale coprivano fino a 200.000 € (al 50%) e 277.777,77 € (al 36%). Fissare il tetto a 96.000 € di spesa significa quindi sforbiciare la capienza fiscale anche per chi esegue una sola lavorazione importante.

Accanto a queste due letture sul plafond di 96.000 €, dalla prima analisi del testo stanno emergendo tra gli addetti ai lavori anche altre ipotesi e interrogativi operativi su cui sarà fondamentale capire cosa succederà e quali chiarimenti arriveranno:

  • Il rapporto con il plafond del Bonus Ristrutturazioni: l’ipotesi prevalente è che il nuovo tetto di 96.000 € dell’Ecobonus (art. 360-ter) resti comunque un contenitore autonomo e separato rispetto ai 96.000 € del Bonus Ristrutturazioni edilizie per chi avvia sullo stesso immobile sia opere edilizie sia interventi di riqualificazione energetica;
  • Il nodo dei cantieri a cavallo d’anno (“in prosecuzione” tra 2026 e 2027): un altro punto critico riguarda i lavori avviati negli anni precedenti che proseguono nel 2027, dove si profila il rischio che, per verificare il rispetto del nuovo tetto di 96.000 € nel 2027, si debbano conteggiare anche le spese già sostenute nelle annualità passate per lo stesso intervento.

A rendere il quadro ancora più delicato c’è infine un’anomalia nei prospetti contabili di accompagnamento alla Manovra, che si limitano a registrare la proroga delle aliquote del 50% e del 36% per il 2027 senza fare alcun cenno a questo drastico ridimensionamento dei massimali Ecobonus. Vedremo nelle prossime settimane cosa succederà durante l’esame parlamentare e se il legislatore interverrà per chiarire o correggere questa formulazione dell’articolo 360-ter.

⚠️ Il consiglio operativo per chi progetta adesso: chi oggi sta impostando computi metrici e piani finanziari per interventi importanti a cavallo tra fine 2026 e il 2027 deve prestare la massima attenzione. Se il nuovo articolo 360-ter verrà confermato senza correzioni, basterà un intervento su cappotto termico e serramenti per saturare quasi interamente i 96.000 € di spesa ammissibile. In quel caso, per non perdere l’incentivo sulla parte impiantistica, la scelta più razionale sarà scorporare la sostituzione del generatore (pompa di calore, sistema ibrido, caldaia a biomassa o solare termico) e portarla sul Conto Termico 3.0, che viaggia su un canale autonomo a fondo perduto e non intacca di un solo euro il plafond fiscale.

🔒 Inclusa gratuitamente in ogni licenza

Community Telegram Riservata

Chi acquista la licenza dell’app entra automaticamente nel gruppo riservato ai professionisti del Conto Termico 3.0. Un gruppo chiuso e organizzato in sezioni tematiche per il confronto quotidiano tra colleghi.

  • ❓ Domande & Risposte: risoluzione dubbi quotidiani con altri termotecnici.
  • 📚 Normativa CT 3.0: approfondimenti continui sul D.M. 7 agosto 2025.
  • 🏗️ Casi Pratici: analisi e risoluzione di schemi complessi.
  • 📢 Annunci Ufficiali: aggiornamenti e novità del GSE in anteprima.

Niente spam. Solo tecnici, ingegneri e consulenti energetici che si confrontano sulle problematiche reali del portale GSE. Poter contare sul confronto di centinaia di colleghi che usano lo stesso strumento è il vero valore aggiunto per mettere al sicuro le tue pratiche.

Testimonianze Gruppo Telegram

Il gruppo Telegram vale da solo la spesa. Lo dicono i colleghi.

Domande Frequenti (FAQ) sul Nuovo Art. 360-ter e Tetto Ecobonus 2027

1. Cosa prevede il nuovo art. 360-ter del D.Lgs. 117/2026 proposto nel DDL Bilancio 2027?

Il Disegno di Legge di Bilancio 2027 propone di abrogare l’art. 372 del D.Lgs. 117/2026 e di introdurre il nuovo art. 360-ter, che mantiene per il 2027 le aliquote Ecobonus al 50% (abitazione principale) e 36% (altri immobili), ma sostituisce i vecchi limiti di detrazione separati per singolo intervento con un limite complessivo unico di spesa di 96.000 euro per unità immobiliare (e 40.000 euro moltiplicati per il numero di unità sulle parti comuni condominiali).

2. Qual è la detrazione massima Ecobonus nel 2027 con il tetto unico di 96.000 euro di spesa?

Applicando il limite complessivo unico di spesa di 96.000 euro per unità immobiliare previsto dalla proposta dell’art. 360-ter, la detrazione massima teorica fruibile scende a 48.000 euro per l’abitazione principale (50%) e a 34.560 euro per le seconde case e gli altri immobili (36%).

3. Il taglio dei massimali dell’art. 360-ter era già presente nel D.Lgs. 117/2026 di luglio?

No. Nel testo originario del D.Lgs. 117/2026 pubblicato in Gazzetta Ufficiale il 3 luglio 2026 (con entrata in vigore dal 1° gennaio 2027), l’Ecobonus era disciplinato dall’art. 372 che manteneva i vecchi massimali di detrazione separati per intervento (100.000, 60.000 e 30.000 euro). L’abrogazione dell’art. 372 e il tetto unico di spesa di 96.000 euro dell’art. 360-ter sono stati inseriti ora nel Disegno di Legge di Bilancio 2027.


Iscriviti al mio canale Telegram
👉 Iscriviti al mio canale Telegram


La mia pagina Amazon
👉 La mia pagina Amazon

Seguimi sui miei social per supportarmi e non perderti le ultime novità:

📺 Youtube
🎵 TikTok
👤 Facebook
✈️ Telegram
💼 Linkedin
📸 Instagram

Ti è stato utile l’articolo? Condividilo con i tuoi colleghi:

✉️ Email
👥 Facebook
💼 LinkedIn

Bonus Edilizi 2027conto termico 3.0D.Lgs. 117/2026Ecobonus 2027Legge di Bilancio 2027

Related Articles


Conto Termico 3.0
Subentro Tecnico Delegato CT3: come subentrare su una preliminare già presentata
21 Settembre 2026
Copertina: Comunicazione Preliminare Imprese CT3: il caos GSE che blocca i cantieri
Conto Termico 3.0
Comunicazione Preliminare Imprese CT3: il caos GSE che blocca i cantieri
5 Giugno 2026
Copertina: Bug Portale GSE e Calcoli Errati: Sistemi Add-on, Clima Dual Split e Tutela del Tecnico
Conto Termico 3.0
Bug Portale GSE e Calcoli Errati: Sistemi Add-on, Clima Dual Split e Tutela del Tecnico
9 Ottobre 2026

Leave A Reply Annulla risposta

Il tuo indirizzo email non sarà pubblicato. I campi obbligatori sono contrassegnati *

*

*

Conto Termico 3.0: Mandato all'Incasso tra Regole, Responsabilità e Casini del GSE
Previous Article

Metti il tuo incentivo al sicuro!

Tutti i segreti ed i miei consigli per affrontare la richiesta di conto termico e detrazioni fiscali senza brutte sorprese.

Youtube Facebook Telegram Linkedin Instagram

Supportami

Prova la carta Hype

Servizi

Pratiche conto termico
Consulenza detrazioni fiscali

Link veloci

Home
Chi sono
Registrami
Privacy Policy
Cookie Policy
2025 © Enrico Rovere - P:Iva 01416450094 - Design in Bragno by Crowd Plus SRL